
Dette douanière et sa naissance
Qu’est-ce que la dette douanière ? – Introduction au sujet
La dette douanière (en anglais customs debt) est l’obligation financière d’une personne (physique ou morale) de payer le montant correspondant des droits d’importation ou d’exportation dans le cadre du mouvement de marchandises à travers les frontières du territoire douanier de l’Union européenne. Outre les droits d’importation de base, elle peut également inclure d’autres redevances (droits antidumping, compensateurs, de sauvegarde et autres droits spéciaux).
Cadre juridique :
- Règlement du Parlement européen et du Conseil (UE) n° 952/2013 (Code des douanes de l’Union, UCC)
- Règlements d’application et complémentaires (par ex. 2015/2446, 2015/2447)
- Lois nationales et méthodologies des États membres
Importance de la dette douanière :
- Garantit la perception des droits de douane comme l’une des principales sources du budget de l’UE
- Protège le marché européen contre la concurrence déloyale (par ex. droits antidumping)
- Est un instrument de régulation du commerce international (par ex. quotas, sanctions)
Ce qui peut faire partie de la dette douanière :
| Type de redevance | Exemple | Base juridique |
|---|---|---|
| Droit d’importation | Électronique de Chine | TARIC, UCC |
| Droit d’exportation | Matières premières, céréales | TARIC, UCC |
| Droit antidumping | Acier de Russie | Règlement CE |
| Droit compensateur | Marchandises subventionnées | Règlement CE |
| Droit de sauvegarde | Produits agricoles | Règlement CE |
Naissance de la dette douanière – Aspects juridiques et pratiques
La dette douanière peut naître de deux manières fondamentales :
1. Naissance standard de la dette douanière (conforme aux règlements)
La dette dite compliance customs debt naît dans le cadre d’une procédure douanière régulière, lorsque toutes les conditions légales sont remplies.
Principales situations de naissance :
| Situation | Moment de naissance | Calcul du montant du droit | Base juridique |
|---|---|---|---|
| Mise en libre pratique des marchandises | Acceptation de la déclaration en douane | Valeur en douane x taux | Art. 77 UCC |
| Utilisation temporaire avec exonération partielle | Chaque mois sous régime | 3 % du droit normal/mois | Art. 252 UCC |
| Régime d’exportation (exceptionnellement) | Acceptation de la déclaration d’exportation | Taux selon TARIC | Art. 78 UCC |
Exemple de calcul détaillé :
Une entreprise importe une machine des USA pour 50 000 EUR. Le taux de droit est de 4 %. La valeur en douane est de 50 000 EUR, le droit s’élève à 2 000 EUR. La TVA est calculée sur la somme de la valeur, du droit et des autres frais.
Utilisation temporaire – tableau de calcul :
| Durée sous régime | Taux mensuel | Total payé (%) |
|---|---|---|
| 1 mois | 3 % | 3 % |
| 5 mois | 3 % | 15 % |
| 12 mois | 3 % | 36 % |
2. Naissance pour violation des obligations (non-conformité)
La dette dite non-compliance customs debt naît en cas de violation des règlements douaniers. Cette naissance est toujours indésirable et associée à un risque de sanctions.
Cas typiques :
- Importation illégale (contrebande) – la dette naît au moment de l’introduction des marchandises
- Soustraction de marchandises à la surveillance douanière – par ex. déchargement non autorisé de marchandises pendant le transit
- Non-respect des régimes douaniers – non-respect des conditions des régimes spéciaux (par ex. perfectionnement actif, entrepôt temporaire)
- Données frauduleuses ou erronées dans la déclaration en douane – par ex. faux certificat d’origine, taux incorrect
Exemple pratique :
Une entreprise déclare des marchandises comme étant originaires du Vietnam afin de bénéficier d’un droit nul, mais après contrôle, il s’avère que l’origine est la Chine – le débiteur doit payer le droit supplémentaire + éventuellement une amende.
Qui est responsable de la dette douanière ? – Aperçu des personnes obligées
Le débiteur (personne tenue au paiement) selon l’UCC peut être une ou plusieurs personnes solidairement.
| Rôle | Responsabilité | Remarque |
|---|---|---|
| Déclarant | Toujours | Soumet la déclaration en douane |
| Représentant direct | Exceptionnellement | S’il savait/devait savoir que les données étaient incorrectes |
| Représentant indirect | Solidairement avec le représenté | Agit en son propre nom pour le compte de l’importateur |
| Titulaire d’une autorisation | Pour les régimes spéciaux | Par ex. exploitant d’un entrepôt douanier |
| Personne participant | Selon le degré de participation | Par ex. organisateur de contrebande |
| Acquéreur des marchandises | S’il savait (devait savoir) | En cas de connaissance de la violation des règlements douaniers |
Base juridique :
- Articles 77–80 UCC
Prévention de la naissance de la dette douanière – Comment minimiser les risques
Une prévention rigoureuse est la voie la plus efficace pour éviter les frais supplémentaires, les sanctions et la perturbation de la chaîne d’approvisionnement.
Mesures préventives clés :
- Classification tarifaire correcte des marchandises
- Utilisez toujours le TARIC actuel et la nomenclature combinée
- Consultez des experts, en cas de doutes demandez un renseignement tarifaire contraignant (RTC)
- Détermination précise de la valeur en douane
- Valeur en douane = prix payé + transport + assurance et autres frais jusqu’au lieu d’entrée dans l’UE
- Les problèmes surviennent souvent en raison de rabais, remises incorrectement indiqués ou de factures incomplètes
- Préparation rigoureuse de la documentation
- Facturation claire, documents de transport, certificats d’origine, contrats
- Utilisez l’archivage numérique pour une traçabilité facile
- Suivi de la législation et des documents interprétatifs
- Vérifiez régulièrement les modifications de l’UCC et des règlements d’application
- Suivez les orientations de la Commission européenne (par ex. « Guidance on Customs Debt »)
- Coopération avec un représentant en douane fiable
- Responsabilités clairement définies par contrat et type de représentation (directe/indirecte)
- Gestion des régimes spéciaux
- Tenue d’une documentation précise, suivi des délais, clôture correcte des régimes
- Statut AEO (Opérateur Économique Agréé)
- Simplification significative des procédures, fréquence de contrôle réduite
Résolution de la dette douanière – Procédure en cas de naissance de la dette
Si une dette douanière naît, il est essentiel de procéder correctement et en temps opportun.
1. Notification et recouvrement de la dette
- L’autorité douanière informe le débiteur de la naissance de la dette (avis de paiement)
- Le débiteur a le droit d’être entendu (généralement 30 jours pour réagir)
- Après expiration du délai, l’autorité émet la décision finale de recouvrement de la dette
2. Paiement et délais
| Type de paiement | Délai standard | Possibilité de report | Sanction pour retard |
|---|---|---|---|
| Paiement immédiat | 10 jours | Non | Intérêts de retard |
| Report de paiement (autorisation) | Jusqu’à 30 jours | Oui | Garantie obligatoire |
| Calendrier de paiement échelonné | Individuel | Oui | Garantie obligatoire |
3. Garantie de la dette douanière
- Garantie bancaire
- Dépôt en espèces
- Assurance de garantie
Situations habituelles où une garantie est obligatoire :
- Report de paiement des droits
- Utilisation de régimes spéciaux (transit, entreposage, utilisation temporaire)
- Opérateurs à risque
4. Reconnaissance volontaire et auto-déclaration
- Si vous constatez vous-même une erreur, il est recommandé de notifier activement l’autorité
- Peut conduire à une réduction ou à une remise des sanctions (dite « voluntary disclosure »)
- Il faut fournir tous les documents justificatifs et prouver la bonne foi
5. Voies de recours
- Appel contre l’avis de paiement auprès de l’autorité supérieure
- Contrôle judiciaire dans le cadre de la justice administrative
6. Remise et remboursement des droits
| Motif de remise/remboursement | Base juridique | Exemple de situation |
|---|---|---|
| Paiement excédentaire de droits | Art. 117 UCC | Taux erroné dans la déclaration |
| Marchandises défectueuses ou retournées | Art. 118 UCC | Marchandises retournées hors UE, détruites |
| Erreur de l’autorité douanière | Art. 119 UCC | Erreur administrative, débiteur de bonne foi |
| Équité | Art. 120 UCC | Circonstances exceptionnelles |
Conseils pratiques et détails techniques
- Archivez toujours toute la communication avec les autorités douanières et le représentant en douane
- Utilisez le dépôt et le suivi électroniques des processus dans le système e-Customs
- En cas de doutes, utilisez les renseignements contraignants des autorités douanières (RTC, RCO)
- Si vous commercez des marchandises à risque d’antidumping, suivez les règlements CE en temps réel
- En cas de régimes complexes (par ex. perfectionnement actif), nous recommandons une consultation avec un spécialiste en douane

 Tchéquie, Třebíč
 LIVRAISON GRATUITE
Autres actualités conteneurs...

Cabane de chantier – sélection, conseils, dimensions et prix
Tout projet de construction – maison individuelle, projet immobilier ou rénovation – commence par l’infrastructure. Aucun maître d’œuvre, artisan ou investisseur ayant besoin d’un bureau de chantier, de vestiaires pour les ouvriers ou d’un local de stockage sécurisé pour les outils ne peut se passer d’une cellule de construction de qualité. Mais s’y retrouver parmi toutes les offres n’est pas chose aisée : conteneurs résidentiels, cellules sanitaires, modules de stockage, location, achat, éléments reconditionnés… Ce guide vous apportera toutes les réponses essentielles.
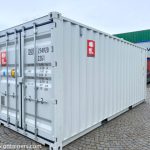
Conteneur de stockage
Un conteneur de stockage est une caisse en acier verrouillable conçue pour le stockage sûr et au sec de matériaux, d’outils, de marchandises ou d’équipements. Initialement créé comme conteneur maritime, sa robustesse et sa polyvalence lui ont permis de trouver sa place sur les chantiers de construction, dans les locaux d’entreprises et sur les terrains privés.
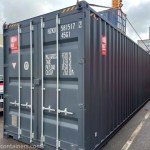
Conteneur maritime 12m (40 ft)
Un conteneur maritime de 12 mètres est un investissement qui, s’il est bien choisi et entretenu, vous offrira des décennies d’utilisation sans souci. Que vous envisagiez de l’utiliser comme entrepôt, atelier, garage ou comme base pour un module d’habitation, l’essentiel est de bien choisir son état, de procéder à une inspection approfondie avant l’achat et de préparer soigneusement le support avant son installation. Prenez le temps de comparer les offres, vérifiez les références du vendeur et n’hésitez pas à inspecter le conteneur en personne avant de l’acheter. Un conteneur de 40 pieds bien choisi vous servira fidèlement pendant de nombreuses années.
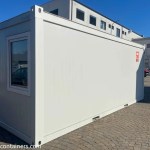
Conteneur de chantier
Un conteneur de chantier est un investissement pour la sécurité, l’ordre et le confort, qu’il s’agisse de protéger les outils contre le vol ou d’offrir un environnement de travail digne. Trois décisions clés sont à prendre : le type (stockage, habitation, sanitaire, gravats), le mode d’acquisition (location ou achat) et la réglementation (occupation, code du bâtiment).