
Vámtartozás és annak keletkezése
Mi a vámtartozás? – Bevezetés a témába
A vámtartozás egy természetes vagy jogi személy pénzügyi kötelezettsége a megfelelő összegű import- vagy exportvám megfizetésére az áruk Európai Unió vámterületének határain történő mozgásával kapcsolatban. Az alapvető importvámokon kívül egyéb díjakat is tartalmazhat (antidömping, kiegyenlítő, védintézkedések és egyéb különleges vámok).
Jogi keret:
- Az Európai Parlament és a Tanács 952/2013/EU rendelete (Uniós Vámkódex, UCC)
- Végrehajtási és kiegészítő rendeletek (pl. 2015/2446, 2015/2447)
- A tagállamok nemzeti törvényei és módszertanai
A vámtartozás jelentősége:
- Biztosítja a vámok beszedését, mint az EU költségvetésének egyik kulcsfontosságú forrását
- Védi az európai piacot a tisztességtelen versenytől (pl. antidömpingvámok)
- Eszközként szolgál a nemzetközi kereskedelem szabályozására (pl. kvóták, szankciók)
Mi tartozhat a vámtartozásba:
| Díjtípus | Példa | Jogi alap |
|---|---|---|
| Importvám | Elektronika Kínából | TARIC, UCC |
| Exportvám | Nyersanyagok, gabona | TARIC, UCC |
| Antidömpingvám | Acél Oroszországból | EK rendelet |
| Kiegyenlítő vám | Támogatott áruk | EK rendelet |
| Védintézkedési vám | Mezőgazdasági termékek | EK rendelet |
A vámtartozás keletkezése – Jogi és gyakorlati szempontok
A vámtartozás két alapvető módon keletkezhet:
1. A vámtartozás szokásos keletkezése (a szabályozásoknak megfelelően)
Az úgynevezett szabályozásnak megfelelő vámtartozás a megfelelő vámeljárás keretein belül keletkezik, ahol minden jogi feltétel teljesül.
A keletkezés főbb helyzetei:
| Helyzet | A keletkezés pillanata | A vámösszeg számítása | Jogi alap |
|---|---|---|---|
| Áruk szabad forgalomba bocsátása | A vámáru-nyilatkozat elfogadása | Vámérték x kulcs | UCC 77. cikk |
| Ideiglenes használat részleges mentességgel | Minden hónapban a rendszerben | A szokásos vám 3%-a/hónap | UCC 252. cikk |
| Export rendszer (kivételesen) | Az exportáru-nyilatkozat elfogadása | Kulcs a TARIC szerint | UCC 78. cikk |
Példa a részletes számításra:
Egy vállalat egy gépet importál az USA-ból 50 000 EUR értékben. A vámkulcs 4%. A vámérték 50 000 EUR, a vám 2 000 EUR. Az áfa az érték, a vám és egyéb költségek összegéből kerül kiszámításra.
Ideiglenes használat – Számítási táblázat:
| Idő a rendszerben | Kulcs havonta | Összesen fizetett (%) |
|---|---|---|
| 1 hónap | 3% | 3% |
| 5 hónap | 3% | 15% |
| 12 hónap | 3% | 36% |
2. Keletkezés kötelezettségszegés miatt (nem megfelelés)
Az úgynevezett nem megfelelésből eredő vámtartozás akkor keletkezik, ha a vámszabályokat megsértik. Ez a keletkezés mindig nemkívánatos, és szankciók kockázatával jár.
Tipikus esetek:
- Illegális import (csempészet) – a tartozás az áruk behozatalának pillanatában keletkezik
- Áruk eltávolítása a vámfelügyelet alól – pl. áruk engedély nélküli kirakodása tranzit során
- A vámrendszerek be nem tartása – a különleges rendszerek feltételeinek be nem tartása (pl. aktív feldolgozás, ideiglenes tárolás)
- Csalárd vagy helytelen adatok a vámáru-nyilatkozatban – pl. hamis származási bizonyítvány, helytelen kulcs
Gyakorlati példa:
Egy vállalat vietnami származásúként jelent be árukat a nulla vám érdekében, de az ellenőrzés után kiderül, hogy a származás Kínából származik – az adósnak meg kell fizetnie a vámot + esetleg bírságot.
Ki a felelős a vámtartozásért? – Áttekintés a kötelezett személyekről
Az UCC szerinti adós (fizetésre kötelezett személy) egy vagy több személy lehet egyetemlegesen.
| Szerep | Felelősség | Megjegyzés |
|---|---|---|
| Nyilatkozattevő | Mindig | Benyújtja a vámáru-nyilatkozatot |
| Közvetlen képviselő | Kivételesen | Ha tudott/tudnia kellett volna az adatok helytelenségéről |
| Közvetett képviselő | Egyetemlegesen a képviselttel | Saját nevében jár el az importőr nevében |
| Engedély jogosultja | Különleges rendszerekhez | Pl. vámraktár üzemeltetője |
| Részt vevő személy | A részvétel mértéke szerint | Pl. csempészet szervezője |
| Áru vevője | Ha tudta (tudnia kellett volna) | A vámszabályok megsértésének ismeretében |
Jogi támogatás:
- UCC 77–80. cikkei
A vámtartozás megelőzése – Hogyan minimalizálhatók a kockázatok
A következetes megelőzés a leghatékonyabb módja a többletköltségek, szankciók és az ellátási lánc megszakításának elkerülésére.
Főbb megelőző lépések:
- Az áruk helyes tarifális besorolása
- Mindig használja az aktuális TARIC-ot és kombinált nómenklatúrát
- Konzultáljon szakértőkkel, és kétség esetén kérjen kötelező tarifális felvilágosítást (BTI)
- A vámérték pontos meghatározása
- Vámérték = fizetett ár + szállítás + biztosítás és egyéb költségek az EU-ba való belépés helyéig
- A problémák gyakran a helytelenül feltüntetett visszatérítésekből, kedvezményekből vagy hiányos számlákból adódnak
- A dokumentáció következetes elkészítése
- Világos számlázás, szállítási okmányok, származási bizonyítványok, szerződések
- Használjon digitális archiválást a könnyű nyomon követhetőség érdekében
- A jogszabályok és értelmező dokumentumok nyomon követése
- Rendszeresen ellenőrizze az UCC és a végrehajtási rendeletek változásait
- Kövesse az Európai Bizottság iránymutatásait (pl. „Útmutató a vámtartozásról”)
- Egy ellenőrzött vámképviselővel való együttműködés
- Világosan szerződésben meghatározott felelősségek és a képviselet típusa (közvetlen/közvetett)
- A különleges rendszerek kezelése
- Pontos nyilvántartások vezetése, határidők figyelése, a rendszerek megfelelő megszüntetése
- AEO státusz (Engedélyezett Gazdálkodó)
- Az eljárások jelentős egyszerűsítése, az ellenőrzések alacsonyabb gyakorisága
A vámtartozás rendezése – Eljárás a tartozás keletkezése esetén
Ha vámtartozás keletkezik, elengedhetetlen a helyes és időben történő eljárás.
1. A tartozás értesítése és felmérése
- A vámhatóság tájékoztatja az adóst a tartozás keletkezéséről (fizetési meghagyás)
- Az adósnak joga van meghallgatásra (általában 30 nap a válaszadásra)
- A határidő lejárta után a hatóság végleges határozatot hoz a tartozás felméréséről
2. Fizetés és határidők
| Fizetési mód | Szabványos határidő | Halasztás lehetősége | Szankciók késedelem esetén |
|---|---|---|---|
| Azonnali fizetés | 10 nap | Nem | Késedelmi kamat |
| Fizetési halasztás (engedély) | Legfeljebb 30 nap | Igen | Biztosíték szükséges |
| Fizetési terv | Egyedi | Igen | Biztosíték szükséges |
3. A vámtartozás biztosítása
Garancia (vámgarancia):
- Bankgarancia
- Készpénz letét
- Garanciabiztosítás
Gyakori helyzetek, ahol a garancia kötelező:
- A vám fizetésének halasztása
- Különleges rendszerek használata (tranzit, tárolás, ideiglenes használat)
- Kockázatos entitások
4. Önkéntes feltárás és önbevallás
- Ha Ön fedez fel egy hibát, ajánlott aktívan értesíteni a hatóságot
- Szankciók csökkentéséhez vagy elengedéséhez vezethet (úgynevezett „önkéntes feltárás”)
- Minden dokumentumot be kell nyújtani, és a jóhiszeműséget bizonyítani kell
5. Jogorvoslatok
- Fellebbezés a fizetési meghagyás ellen a felettes hatósághoz
- Bírósági felülvizsgálat a közigazgatási igazságszolgáltatás keretein belül
6. A vám elengedése és visszatérítése
| A vám elengedésének/visszatérítésének oka | Jogi alap | Példa helyzet |
|---|---|---|
| A vám túlfizetése | UCC 117. cikk | Helytelen kulcs a nyilatkozatban |
| Hibás vagy visszaküldött áruk | UCC 118. cikk | Az EU-n kívül visszaküldött, megsemmisített áruk |
| A vámhatóság hibája | UCC 119. cikk | Hivatalos hiba, az adós jóhiszeműen járt el |
| Méltányosság | UCC 120. cikk | Kivételes körülmények |
Gyakorlati tippek és technikai részletek
- Mindig archiválja a vámhatóságokkal és a vámképviselővel folytatott összes kommunikációt
- Használjon elektronikus benyújtásokat és folyamatkövetést az e-Vám rendszerben
- Kétség esetén használjon kötelező információkat a vámhatóságoktól (BTI, BOI)
- Ha olyan árukkal kereskedik, amelyeknél fennáll az antidömping kockázata, valós időben kövesse az EK rendeleteket
- Komplex rendszerek (pl. aktív feldolgozás) esetén javasoljuk, hogy konzultáljon vámszakértővel
 Csehország, Třebíč
 INGYENES SZÁLLÍTÁS

Egyéb konténer hírek...

Építési konténer – kiválasztás, tippek, méretek és árak
Minden építési projekt – legyen szó családi házról, fejlesztésről vagy rekonstrukcióról – az infrastruktúrával kezdődik. Egyetlen építésvezető, mesterember vagy befektető sem nélkülözheti a minőségi építési cellát, akinek helyszíni irodára, munkásöltözőre vagy biztonságos szerszámtárolóra van szüksége. De az eligazodás a kínálatban nem könnyű: lakókonténerek, szanitercellák, tárolómodulok, bérlés, vásárlás, felújított darabok… Ez az útmutató egy helyen választ ad minden lényeges kérdésre.
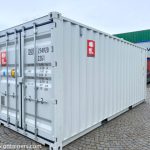
Tároló konténer
A tárolókonténer egy zárható acéldoboz, amelyet anyagok, szerszámok, áruk vagy berendezések biztonságos és száraz tárolására terveztek. Eredetileg tengeri szállításra szánt szállítókonténerként tervezték, tartóssága és sokoldalúsága azonban megtalálta az utat építkezések, vállalati telephelyek és magánterületek számára is.
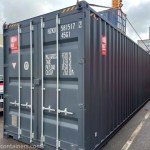
Szállítókonténer 12m (40 láb)
Egy 12 méteres szállítókonténer egy olyan befektetés, amely megfelelő kiválasztás és gondozás esetén évtizedekig tartó problémamentes használat során megtérül. Akár raktárként, műhelyként, garázsként vagy egy lakómodul alapjaként tervezi használni – a kulcs a körültekintő állapotfelmérés, a vásárlás előtti alapos ellenőrzés és az elhelyezéshez szükséges alap magas színvonalú előkészítése. Szánjon időt az ajánlatok összehasonlítására, ellenőrizze az eladó referenciáit, és ne habozzon személyesen is megtekinteni a konténert vásárlás előtt. Egy megfelelően kiválasztott 40 lábas konténer hosszú éveken át megbízhatóan szolgál majd.
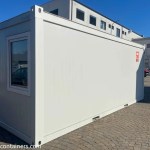
Építési konténer
Egy építési konténer befektetés a biztonságba, a rendbe és a kényelembe – legyen szó akár a szerszámok tolvajoktól való védelméről, akár a munkavállalók méltóságteljes környezetének biztosításáról. Három kulcsfontosságú döntés van: a típus (tároló, lakó, szaniter, törmelék), a beszerzés formája (bérlés vs. vásárlás) és a jogszabályi rendelkezések (használat, építési szabályzat).