
関税債務とその創設
関税債務とは? – 問題の紹介
関税債務は、欧州連合の関税領域の国境を越えた商品の移動に関連して、適切な輸入または輸出関税を支払う人(自然人または法人)の財政的義務です。基本的な輸入関税に加えて、ダンピング防止関税、相殺関税、セーフガード関税、およびその他の特別関税を含む可能性があります。
法的枠組み:
- 欧州議会および理事会規則(EU)第952/2013号(連合関税法典、UCC)
- 実施および補足規則(例:2015/2446、2015/2447)
- 加盟国の国内法および方法論
関税債務の重要性:
- EU予算の主要な財源の1つとして関税の徴収を確保する
- ダンピング防止関税などを通じて、欧州市場を不公正な競争から保護する
- 国際貿易を規制するためのツール(例:割当、制裁)として機能する
関税債務に含まれる可能性があるもの:
| 手数料の種類 | 例 | 法的根拠 |
|---|---|---|
| 輸入関税 | 中国からの電子機器 | TARIC、UCC |
| 輸出関税 | 原材料、穀物 | TARIC、UCC |
| ダンピング防止関税 | ロシアからの鋼 | EC規則 |
| 相殺関税 | 補助金付き商品 | EC規則 |
| セーフガード関税 | 農産物 | EC規則 |
関税債務の創設 – 法的および実践的側面
関税債務は2つの基本的な方法で発生する可能性があります:
1. 関税債務の標準的な創設(規則の遵守)
いわゆる適合関税債務は、すべての法的条件が満たされている適切な関税手続の枠組み内で発生します。
創設の主な状況:
| 状況 | 創設の時期 | 関税額の計算 | 法的根拠 |
|---|---|---|---|
| 自由流通のための商品の放出 | 関税申告の受理 | 関税価格×税率 | UCC第77条 |
| 部分的免除を伴う一時的使用 | 制度内の毎月 | 通常関税の3%/月 | UCC第252条 |
| 輸出制度(例外的に) | 輸出申告の受理 | TARICに従う税率 | UCC第78条 |
詳細な計算例:
企業が米国から50,000ユーロの機械を輸入します。関税率は4%です。関税価格は50,000ユーロ、関税は2,000ユーロです。VAT は価値、関税、およびその他の費用の合計から計算されます。
一時的使用 – 計算表:
| 制度内の期間 | 月額税率 | 合計支払額(%) |
|---|---|---|
| 1ヶ月 | 3% | 3% |
| 5ヶ月 | 3% | 15% |
| 12ヶ月 | 3% | 36% |
2. 義務違反による創設(非適合)
いわゆる非適合関税債務は、関税規則が違反された場合に発生します。この創設は常に望ましくなく、制裁のリスクに関連しています。
典型的なケース:
- 違法輸入(密輸)– 債務は商品を持ち込む時点で発生する
- 関税監督からの商品の除去 – 例:輸送中の商品の無許可荷下ろし
- 関税制度への非適合 – 特別制度の条件への不遵守(例:内向き加工、一時保管)
- 関税申告の詐欺的または不正確なデータ – 例:原産地証明書の偽造、不正確な税率
実践的な例:
企業がゼロ関税を目的としてベトナム原産の商品を申告しますが、検査後、原産地が中国であることが判明します。債務者は関税に加えて、罰金を支払う必要があります。
関税債務の責任者は誰か? – 義務者の概要
UCC に従う債務者(支払い義務者)は、1人以上の人が連帯責任を負う可能性があります。
| 役割 | 責任 | 注記 |
|---|---|---|
| 申告者 | 常に | 関税申告を提出する |
| 直接代理人 | 例外的に | データの不正確性を知っていた、または知るべきだった場合 |
| 間接代理人 | 代理人と連帯 | 輸入業者に代わって自分の名前で行動する |
| 許可保有者 | 特別制度の場合 | 例:関税倉庫オペレーター |
| 参加者 | 参加の程度に応じて | 例:密輸の主催者 |
| 商品の買い手 | 知っていた場合(知るべきだった) | 関税規則違反の知識を持つ |
法的サポート:
- UCC第77~80条
関税債務の予防 – リスクを最小化する方法
一貫した予防は、追加費用、制裁、およびサプライチェーンの混乱を回避するための最も効果的な方法です。
主要な予防措置:
- 商品の正確な関税分類
- 常に現在のTARICと統合命名法を使用する
- 専門家に相談し、疑問がある場合は拘束力のある関税情報(BTI)をリクエストする
- 関税価格の正確な決定
- 関税価格 = 支払い価格 + 運賃 + 保険およびEU入国地点までのその他の費用
- 問題は、不正確に記載されたリベート、割引、または不完全な請求書から生じることが多い
- 一貫したドキュメント準備
- 明確な請求書、輸送書類、原産地証明書、契約
- 追跡可能性を容易にするためにデジタルアーカイブを使用する
- 法律および解釈文書の監視
- UCC および実施規則の変更を定期的に確認する
- 欧州委員会のガイドラインに従う(例:「関税債務に関するガイダンス」)
- 検証済みの関税代理人との協力
- 責任と代理の種類(直接/間接)を明確に契約で定義する
- 特別制度の管理
- 正確な記録の維持、期限の監視、制度の適切な終了
- AEOステータス(認定経済事業者)
- 手続の大幅な簡素化、管理の頻度の低下
関税債務の解決 – 債務創設の場合の手続
関税債務が発生した場合、正しく、かつ適時に対応することが重要です。
1. 債務の通知と評価
- 関税当局は債務者に債務の創設を通知する(支払い命令)
- 債務者は聴聞権を有する(通常、応答するまでに30日)
- 期限後、当局は債務の評価に関する最終決定を発行する
2. 支払いと期限
| 支払いの種類 | 標準期限 | 延期の可能性 | 遅延に対する制裁 |
|---|---|---|---|
| 即時支払い | 10日 | いいえ | デフォルト利息 |
| 支払い延期(許可) | 最大30日 | はい | 担保が必要 |
| 支払い計画 | 個別 | はい | 担保が必要 |
3. 関税債務の担保
保証(関税保証):
- 銀行保証
- 現金預金
- 保証保険
保証が必須の一般的な状況:
- 関税支払いの延期
- 特別制度の使用(輸送、保管、一時的使用)
- リスクのある事業体
4. 自発的開示と自己報告
- 自分でエラーを発見した場合、当局に積極的に通知することをお勧めします
- 制裁の削減または免除につながる可能性があります(いわゆる「自発的開示」)
- すべてのドキュメントを提出し、誠実さを証明する必要があります
5. 救済手段
- 支払い命令に対する上級当局への異議申し立て
- 行政司法の枠組み内での司法審査
6. 関税の免除と払い戻し
| 免除/払い戻しの理由 | 法的根拠 | 状況例 |
|---|---|---|
| 関税の過払い | UCC第117条 | 申告書の不正確な税率 |
| 欠陥または返品商品 | UCC第118条 | EU外に返品された商品、破壊された商品 |
| 関税当局のエラー | UCC第119条 | 公式エラー、債務者が誠実に行動した |
| 衡平法 | UCC第120条 | 例外的な状況 |
実践的なヒントと技術的詳細
- 関税当局および関税代理人とのすべての通信をアーカイブする
- e-Customs システムで電子提出とプロセス追跡を使用する
- 疑問がある場合は、関税当局からの拘束力のある情報を使用する(BTI、BOI)
- ダンピング防止のリスクがある商品を取引する場合は、EC規則をリアルタイムで監視する
- 複雑な制度(例:内向き加工)の場合は、関税専門家に相談することをお勧めします
 チェコ共和国, リトムニェジツェ
 送料無料

その他のコンテナニュース...

新しい海上輸送用コンテナ
現在、新しい輸送用コンテナの購入を検討されているのは、あなただけではありません。ほんの20年前までは、コンテナは主に海上輸送に使われていましたが、今日では建設、保管、事業用、さらには住宅としても活用されるようになっています。こうした人気の高まりとともに、さまざまな疑問も生じています。どのタイプを選ぶべきか、費用はどれくらいか、品質をどう見極めるか、そして悪質な業者による詐欺被害をどう防ぐか、といった点です。

6m 海上コンテナ
6メートルの輸送用コンテナの購入を検討しているものの、何に注目すべきか迷っていませんか?実は、そう思っているのはあなただけではありません。この20フィート・コンテナはチェコ市場で最も売れているサイズですが、種類や状態、価格には大きな違いがあります。本ガイドでは、正確な寸法やカテゴリー(「ワンウェイ」、リファービッシュ品、「カーゴワーシー(輸送適格)」など)の比較から、最新の価格や配送に関するアドバイスまで、必要な情報をすべて網羅しています。

工事用キャビン – 選び方、ヒント、寸法、価格のすべて
戸建て住宅、開発プロジェクト、改築など、あらゆる建設プロジェクトはインフラ整備から始まります。現場事務所、作業員の更衣室、工具の安全な保管場所を必要とする建設管理者、職人、投資家にとって、質の高い建設用セルは欠かせません。しかし、住宅用コンテナ、衛生設備付きセル、保管モジュール、レンタル、購入、再生品など、選択肢が多すぎて迷ってしまうのも無理はありません。このガイドでは、必要な情報をすべてまとめて提供します。
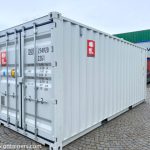
ストレージコンテナ
保管コンテナとは、資材、工具、物品、機器などを安全かつ乾燥した状態で保管するために設計された、施錠可能な鋼鉄製の箱です。元々は海上輸送用のコンテナとして開発されましたが、その耐久性と汎用性の高さから、建設現場、企業施設、私有地などでも広く利用されるようになりました。