
Rok 2025 i ważne momenty w branży kontenerów transportowych
Rok 2025 reprezentuje przełomowy okres w globalnej branży transportu kontenerów, na który wpłynęła zbieżność czynników geopolitycznych, ekonomicznych, środowiskowych i technologicznych. Po okresie ekstremalnej zmienności spowodowanej pandemią COVID-19, globalny transport kontenerów w 2025 roku stanął nie tylko wobec pozostałych konsekwencji pandemii, ale zwłaszcza wobec nowych wyzwań: niestabilności geopolitycznej, interwencji regulacyjnych mocarstw, zmian w globalnych przepływach handlowych, strukturalnego nadmiaru zdolności, rosnących kosztów operacyjnych i presji na dekarbonizację.
Te czynniki razem przekształciły tradycyjne szlaki handlowe, strategie przewoźników i zachowanie załadowców. Rezultatem był paradoksalny rozwój: pomimo niektórych pesymistycznych prognoz, globalny rynek kontenerów zanotował wzrost wolumenu, ale kosztem wyższej złożoności, zwiększonej zmienności stawek transportowych i zwiększonego wpływu na środowisko.
Kluczowe fakty (2024/2025):
| Wskaźnik | Wartość/Trend |
|---|---|
| Globalny wolumen transportu kontenerów (2024) | 183,2 miliona TEU (+6%25 r/r) |
| Średni dzienny ruch kontenerów (2024) | 502 470 TEU |
| Szacunkowy wzrost globalnego rynku kontenerów (2025) | -1%25 do +4%25 (Maersk, maj 2025) |
| Największy wzrost regionalny (2024) | Ameryka Północna (+12%25 import) |
| Średnia długość szlaku transportowego (2024/2025) | +6%25 wzrost w „ton-milach” |
| Emisje z transportu morskiego (2024) | +5%25 (wpływ zmian szlaków) |
Kluczowe czynniki wpływające na rynek w 2025 roku
Napięcia geopolityczne i rekonfiguracja szlaków
Opis sytuacji:
W 2025 roku konflikty geopolityczne i regionalne zagrożenia bezpieczeństwa stały się codzienną rzeczywistością operacji szlaków morskich:
- Kryzys na Morzu Czerwonym: Ataki na statki handlowe w regionie Morza Czerwonego eskalowały do punktu, w którym większość głównych przewoźników (Maersk, MSC, CMA CGM, Hapag-Lloyd, …) całkowicie zaprzestała korzystania z Kanału Sueskiego. Statki zostały zmuszone do wyboru szlaków nawet o 30%25 dłuższych wokół Przylądka Dobrej Nadziei.
- Ograniczenia Kanału Panamskiego: Znaczny spadek poziomu wody (konsekwencja zmian klimatu, El Niño) ograniczył liczbę statków mogących przejść, zwiększając presję na szlaki handlu wschód-zachód.
- Nowe szlaki i „geopolityczne wąskie gardła”: Regiony takie jak Cieśnina Malakka, Hormuz, Bosfor czy Cieśnina Gibraltaru stają się kluczowymi punktami pod względem bezpieczeństwa i zdolności.
Konsekwencje rynkowe:
- Średni czas transportu między Azją a Europą wydłużył się o 9–14 dni.
- Znaczny wzrost zużycia paliwa i emisji CO₂ (w samym 2024 roku wzrost emisji z transportu morskiego o 5%25).
- Sztuczne zmniejszenie dostępnych zdolności (statki i kontenery są związane na dłuższych szlakach).
- Zwiększone koszty ubezpieczenia i bezpieczeństwa.
Wyzwania regulacyjne i polityka handlowa
Interwencje regulacyjne w 2025 roku:

- Nowe amerykańskie taryfy i opłaty (USTR, sekcja 301):
- Skierowane na statki będące własnością lub zbudowane w Chinach kierujące się do USA.
- Wprowadzenie opłat za tonnaż netto (opłata ryczałtowa dla operatorów chińskich) i zdolność TEU (dla operatorów spoza Chin ze statkami chińskimi).
- Spodziewany wpływ: do 3,2 miliarda dolarów rocznie dla największych przewoźników (Grupa COSCO do 1,53 miliarda dolarów).
- Europejskie opłaty środowiskowe:
- Rozszerzenie systemu EU ETS (System Handlu Emisjami) na transport morski od 2024/2025.
- Obowiązek płacenia za emisje CO₂ podczas cumowania w portach europejskich.
Strategie przewoźników:
- Ponowna ocena rozmieszczenia floty, relokacja statków na inne szlaki.
- Przyspieszony odejście od zależności od chińskich stoczni i produktów.
- Większy nacisk na zgodność i raportowanie danych środowiskowych.
Równowaga podaży i popytu
Strona podaży:
- Masowy napływ nowych statków: Zamówienia z lat 2021–2023 przyniosły rekordową liczbę nowych statków kontenerowych (w 2025/26 wzrost floty +3,6%25).
- Niska stopa złomowania: Średni wiek statku jest historycznie niski, wyfocanie starszych jednostek minimalne.
- Park kontenerów: Globalna flota kontenerów rośnie, ale nie tak szybko jak zdolność statków.
Strona popytu:
- Wzrost popytu spowalnia się: Prognozy wzrostu popytu tylko 2,5–3%25 (CTS, Maersk).
- Zmiana struktury popytu: Silny wzrost w Afryce, Indiach, ASEAN; stagnacja lub spadek w USA.
Wynikający efekt:
- Strukturalny nadmiar zdolności (tzw. „overcapacity”).
- Presja na spadek stawek, zwiększona konkurencja między przewoźnikami, potrzeba optymalizacji floty (puste rejsy, powolna żegluga).
Ceny i stawki transportowe
Rozwój stawek (2024/2025):
- Stawki na początku 2025 roku niezwykle zmienne (SCFI w 2024 średnio 149%25 wyższe niż w 2023).
- Wraz z dostosowaniem rynku do nowych szlaków i przybyciem nowych statków, stawki zaczęły spadać w drugiej połowie 2025 roku.
| Typ stawki | 2024 (średnia) | 2025 (trend) | 2026 (prognoza) |
|---|---|---|---|
| Kontrakty długoterminowe | +15%25 | stabilizacja | spadek 10–15%25 |
| Stawki spot | +40–150%25 | spadek | spadek do 25%25 |
Czynniki wpływające na stawki:
- Geopolityka i zdarzenia „siły wyższej” (np. ataki na Morzu Czerwonym).
- Strategie zdolności przewoźników (puste rejsy, powolna żegluga).
- Wahania sezonowe (np. szczyt przedświąteczny, Chiński Nowy Rok).
Status i trendy globalnego handlu kontenerami
Wzrost wolumenu i wyniki rynkowe
Dane statystyczne:
- Według Container Trades Statistics Ltd. (CTS), w 2024 roku wysłano 183,2 miliona TEU, co stanowi wzrost rok do roku o 6%25 (rekordowy wolumen).
- Średni dzienny ruch kontenerów w 2024: 502 470 TEU.
- W 2025 roku wzrost wolumenu szacowano na -1%25 do +4%25 w zależności od regionu i rozwoju konfliktów (Maersk, maj 2025).
| Region | Wzrost wolumenu 2024 | Trend 2025 |
|---|---|---|
| Ameryka Północna | +12%25 (import) | stagnacja/spadek |
| Daleki Wschód | +8%25 (export) | wzrost |
| Europa | łagodny wzrost | stabilny |
| Afryka | +20–25%25 | silny wzrost |
Przesunięcia regionalne i rynki wschodzące
Przesunięcia globalne:
- Chiny dywersyfikują eksport: W odpowiedzi na amerykańskie taryfy i konflikty handlowe, eksport do Europy (+10–15%25), Afryki (+20–25%25) i ASEAN (+6–8%25) wzrósł.
- Indie w roli „China+1”: Rosnące znaczenie Indii w globalnym łańcuchu dostaw, masowy wzrost eksportu elektroniki, farmaceutyki i towarów konsumpcyjnych.
- Tanzania i Afryka Wschodnia: Znaczące centrum logistyczne dla tranzytu do krajów śródlądowych (Uganda, Rwanda, Kongo).
- USA: Spadek importu z powodu taryf i trendu nearshoring do Meksyku (spadek importu w 2025 o około 5,6%25).
Tabela: Najszybciej rosnące rynki w 2025 roku
| Kraj/Region | Charakterystyka wzrostu |
|---|---|
| Indie | Nowe centrum eksportowe, wzrost infrastruktury |
| Filipiny | Szybki wzrost produkcji i konsumpcji |
| Tanzania | Kluczowa brama do Afryki Wschodniej |
| Wietnam | Alternatywa dla Chin w elektronice, tekstyliach |
Aspekty technologiczne i środowiskowe
Dekarbonizacja i paliwa alternatywne
Presja IMO i legislacyjna:
- Celem jest neutralność klimatyczna transportu morskiego do 2050 roku (IMO).
- Od 2024/25 obowiązek płacenia za emisje CO₂ w portach UE (EU ETS).
Trendy technologiczne:
- Metanol: W 2025 roku znaczny spadek nowych zamówień na statki napędzane metanolem (z 50%25 w 2023 do 12%25 w 2025); powodem są obawy dotyczące dostępności zielonego metanolu.
- LNG: Skroplony gaz ziemny stanowi 60%25 nowo zamawianej zdolności – rozwiązanie przejściowe, ale wciąż z śladem emisji.
- H2 i inne paliwa: Rozwój statków napędzanych wodorem jest wciąż w fazie pilotażu.
- Automatyzacja portów: Boom w pełni zautomatyzowanych magazynach wysokiego składowania w portach, co znacznie zwiększa wydajność i zmniejsza koszty i przestoje.
Rzeczywistość 2025 roku:
- Tylko 8%25 światowej floty wyposażone w paliwa alternatywne.
- Dłuższe szlaki (obejście Afryki) zwiększają emisje i zużycie paliwa.
Rynek kontenerów: nowe vs. używane
| Typ kontenera | Produkcja/Dostawca | Średnia cena 2025 | Zalety/Wady |
|---|---|---|---|
| Nowy (One-trip) | 95%25 produkcji w Chinach | Stagnujące ceny | Wyższa jakość, gwarancja |
| Używany | Światowy, wtórny | Zmienne ceny | Niższa jakość, wyższy wiek |
- Nowe kontenery: Chińskie fabryki nadal dominują produkcję, ceny pozostają względnie stabilne pomimo wahań stawek transportowych.
- Używane kontenery: Średni wiek sprzedawanych jednostek przesunął się na 10–20 lat. W USA i Europie popyt na wysokiej jakości używane kontenery jest wyższy niż podaż, co popycha kupujących bardziej w kierunku kontenerów „one-trip”.
Innowacje techniczne:
- Czujniki do monitorowania pozycji, temperatury, wilgotności (kontenery IoT).
- Nowe materiały i powłoki powierzchniowe dla wyższej trwałości i żywotności.
Co rok 2025 oznacza dla przyszłości?
Rok 2025 pokazał, że branża transportu kontenerów weszła w fazę permanentnej niepewności i ciągłych zmian. Kluczowe tematy – geopolityka, wyzwania regulacyjne, presja środowiskowa, nowe technologie i strukturalny nadmiar zdolności – będą determinować kierunek całego sektora w nadchodzących latach.
Odporność i zdolność adaptacji stają się kluczowymi czynnikami przetrwania. Przyszłość przewoźników i łańcuchów dostaw będzie zależeć od zdolności szybkiego reagowania na zmiany szlaków, dywersyfikacji źródeł i inwestycji w innowacje – czy to w napędzie, cyfryzacji czy zarządzaniu ryzykiem.
 Dunajská Streda, Słowacja
 BRAK WYSYŁKI

Inne nowości kontenerowe...

Kontener budowlany – wybór, porady, wymiary i ceny
Każdy projekt budowlany – czy to dom jednorodzinny, projekt deweloperski, czy przebudowa – zaczyna się od infrastruktury. Żaden kierownik budowy, rzemieślnik ani inwestor, który potrzebuje biura na placu budowy, szatni dla pracowników czy bezpiecznego miejsca do przechowywania narzędzi, nie obejdzie się bez wysokiej jakości komórki konstrukcyjnej. Jednak przeglądanie oferty nie jest łatwe: kontenery mieszkalne, komórki sanitarne, moduły magazynowe, wynajem, zakup, elementy regenerowane… Ten poradnik dostarczy Ci odpowiedzi na wszystkie najważniejsze pytania w jednym miejscu.
Kontener magazynowy
Kontener magazynowy to zamykana, stalowa skrzynia przeznaczona do bezpiecznego i suchego przechowywania materiałów, narzędzi, towarów lub sprzętu. Pierwotnie stworzony jako kontener transportowy do transportu morskiego, jego trwałość i wszechstronność znalazły zastosowanie na placach budowy, w budynkach firmowych i na terenach prywatnych.
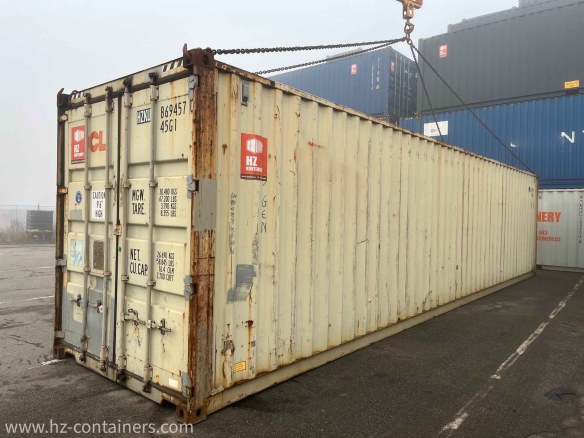
Kontener transportowy 12m (40 ft)
Kontener transportowy o długości 12 m to inwestycja, która przy odpowiednim doborze i pielęgnacji zwróci się w ciągu dziesięcioleci bezproblemowego użytkowania. Niezależnie od tego, czy planujesz wykorzystać go jako magazyn, warsztat, garaż, czy bazę pod moduł mieszkalny – kluczem jest staranny dobór stanu, dokładna inspekcja przed zakupem oraz staranne przygotowanie podłoża. Poświęć czas na porównanie ofert, sprawdź referencje sprzedającego i nie wahaj się osobiście obejrzeć kontener przed zakupem. Prawidłowo dobrany 40-stopowy kontener będzie Ci niezawodnie służył przez wiele lat.
Kontener budowlany
Kontener budowlany to inwestycja w bezpieczeństwo, porządek i komfort – niezależnie od tego, czy ma chronić narzędzia przed złodziejami, czy zapewniać pracownikom godne warunki pracy. Istnieją trzy kluczowe decyzje: rodzaj (magazynowy, mieszkalny, sanitarny, na gruz), forma nabycia (wynajem czy zakup) oraz przepisy prawne (zajmowanie, prawo budowlane).