
Τι είναι το ΦΠΑ για τα Εμπορευματοκιβώτια Μεταφοράς στην ΕΕ;
Το ΦΠΑ (Φόρος Προστιθέμενης Αξίας) στα εμπορευματοκιβώτια μεταφοράς στην Ευρωπαϊκή Ένωση αντιπροσωπεύει ένα σύνθετο σύστημα του οποίου η εφαρμογή εξαρτάται από το συγκεκριμένο επιχειρηματικό μοντέλο, την κατάσταση των οντοτήτων και τον τύπο της συναλλαγής. Είναι σημαντικό να διακρίνουμε εάν το εμπορευματοκιβώτιο είναι αντικείμενο πώλησης, χρησιμεύει ως υλικό συσκευασίας μεταφοράς ή αποτελεί μέρος ενός διεθνούς καθεστώτος μεταφοράς.
Στην πράξη, διακρίνουμε αυτά τα κύρια σενάρια:
- Αγορά/πώληση εμπορευματοκιβωτίων: Το εμπορευματοκιβώτιο είναι αγαθό – ισχύει ο τυπικός συντελεστής ΦΠΑ σύμφωνα με το κράτος (π.χ. 21%25 στη Δημοκρατία της Τσεχίας).
- Εισαγωγή αγαθών σε εμπορευματοκιβώτιο από χώρα εκτός ΕΕ: Το ΦΠΑ αξιολογείται στη τελωνειακή αξία των αγαθών, όχι του εμπορευματοκιβωτίου, εάν είναι υλικό συσκευασίας.
- Εξαγωγή αγαθών σε εμπορευματοκιβώτιο σε τρίτη χώρα: Η εξαγωγή είναι απαλλαγμένη από ΦΠΑ με δικαίωμα αφαίρεσης (αντίστροφη χρέωση).
- Χρήση εμπορευματοκιβωτίου ως οχήματος μεταφοράς: Στη διεθνή μεταφορά, μπορεί να εφαρμοστεί ένα καθεστώς προσωρινής χρήσης χωρίς τελωνειακές δασμούς ή ΦΠΑ.
- Ειδικά καθεστώτα (προμήθεια πλοίων): Οι προμήθειες για πλοία στην ανοιχτή θάλασσα είναι απαλλαγμένες από ΦΠΑ (Άρθρο 148 της Οδηγίας 2006/112/ΕΚ).
Βασικές Αρχές του ΦΠΑ και των Εμπορευματοκιβωτίων Μεταφοράς
Νομική Ορισμός
Σύμφωνα με το Νόμο Αρ. 235/2004 Coll., για το ΦΠΑ, και την Οδηγία του Συμβουλίου 2006/112/ΕΚ, διακρίνονται δύο βασικοί ρόλοι των εμπορευματοκιβωτίων:
- Εμπορευματοκιβώτιο ως αγαθό: Εάν το εμπορευματοκιβώτιο πωλείται (νέο/μεταχειρισμένο), ισχύει το τυπικό καθεστώς ΦΠΑ για την παροχή αγαθών. Ο πωλητής υποχρεούται να καταβάλει ΦΠΑ σύμφωνα με τους κανόνες που ισχύουν στη χώρα πώλησης.
- Εμπορευματοκιβώτιο ως υλικό συσκευασίας μεταφοράς: Εάν χρησιμεύει μόνο για τη μεταφορά αγαθών, η αξία του δεν εισέρχεται στη βάση για το ΦΠΑ στα μεταφερόμενα αγαθά. Ο καθοριστικός παράγοντας είναι ο σκοπός – το εμπορευματοκιβώτιο δεν θεωρείται όχημα μεταφοράς σύμφωνα με § 4 παρ. 4 του Νόμου ΦΠΑ.
Εδαφικότητα και Τόπος Παροχής
Το ΦΠΑ είναι φόρος κατανάλωσης – καταβάλλεται στον τόπο της τελικής κατανάλωσης. Αυτό σημαίνει ότι:
- Για αγαθά – το ΦΠΑ εφαρμόζεται στη χώρα προορισμού (τελικός καταναλωτής).
- Για υπηρεσίες (π.χ. μεταφορά) – ο τόπος παροχής καθορίζεται σύμφωνα με τους κανόνες του § 9 του Νόμου ΦΠΑ:
- B2B: τόπος του παραλήπτη της υπηρεσίας
- B2C: τόπος του παρόχου της υπηρεσίας
| Ρόλος Εμπορευματοκιβωτίου | Καθεστώς Φόρου ΦΠΑ | Βασικές Τεχνικές Πτυχές |
|---|---|---|
| Αγαθά (πώληση) | Τυπικό ΦΠΑ | Τιμολόγιο, συντελεστής σύμφωνα με το κράτος, αντίστροφη χρέωση για B2B στην ΕΕ |
| Υλικό συσκευασίας μεταφοράς | ΦΠΑ στα αγαθά | Η αξία της συσκευασίας δεν περιλαμβάνεται, το ΦΠΑ χειρίζεται τα αγαθά στο εσωτερικό |
| Όχημα μεταφοράς | Όχι | Το εμπορευματοκιβώτιο δεν είναι όχημα μεταφοράς σύμφωνα με το νόμο ΦΠΑ |
Λεπτομερής Εξήγηση και Σενάρια ΦΠΑ για Εμπορευματοκιβώτια Μεταφοράς
Σενάριο 1: Αγορά και Πώληση Εμπορευματοκιβωτίου Μεταφοράς στην ΕΕ
- B2B (μεταξύ υπόχρεων ΦΠΑ):
- Η παροχή μεταξύ οντοτήτων σε διαφορετικά κράτη μέλη είναι απαλλαγμένη από ΦΠΑ (ενδοκοινοτική παροχή).
- Ο αγοραστής δηλώνει ΦΠΑ στη χώρα του σύμφωνα με την αντίστροφη χρέωση – φορολογικά ουδέτερο.
- B2C (υπόχρεος → μη υπόχρεος):
- Η πώληση σε τελικό πελάτη φορολογείται σύμφωνα με τους κανόνες για τις πωλήσεις εξ αποστάσεως ή σύμφωνα με τον τοπικό συντελεστή (Δημοκρατία της Τσεχίας: 21%25).
- Η υπέρβαση του ορίου σε όλη την ΕΕ (EUR 10.000) σημαίνει την υποχρέωση εγγραφής για ΦΠΑ στη χώρα του καταναλωτή.
Σενάριο 2: Εισαγωγή Εμπορευματοκιβωτίου Μεταφοράς (ή Αγαθών σε αυτό) από Τρίτη Χώρα
Διαδικασία Εφαρμογής Αφαίρεσης ΦΠΑ Βήμα προς Βήμα
| Βήμα | Περιγραφή | Έγγραφα/Σημειώσεις |
|---|---|---|
| 1 | Εισαγωγή αγαθών και τελωνειακή διαδικασία | Τα αγαθά φτάνουν στο λιμάνι, δήλωση για ελεύθερη κυκλοφορία |
| 2 | Προσδιορισμός τελωνειακής αξίας | Τιμή αγαθών + μεταφορά + ασφάλιση + τέλη |
| 3 | Αξιολόγηση τελωνειακών δασμών και ΦΠΑ | Τελωνειακός δασμός σύμφωνα με TARIC, ΦΠΑ από το άθροισμα της τελωνειακής αξίας και του δασμού |
| 4 | Καταβολή τελωνειακών δασμών και ΦΠΑ | Καταβολή πριν από την απελευθέρωση αγαθών |
| 5 | Λήψη SAD | Ενιαίο Διοικητικό Έγγραφο (επίσημο έγγραφο εισαγωγής) |
| 6 | Εφαρμογή ΦΠΑ στη δήλωση | Το εισαγόμενο ΦΠΑ δηλώνεται στη δήλωση – δικαίωμα αφαίρεσης |
Υπολογισμός ΦΠΑ Εισαγωγής – Παράδειγμα
| Στοιχείο | Ποσό (CZK) | Περιγραφή |
|---|---|---|
| Τιμή αγαθών | 500.000 | Τιμολόγιο από προμηθευτή |
| Μεταφορά στην ΕΕ | 80.000 | Κόστη στο λιμάνι |
| Ασφάλιση | 5.000 | Ασφάλιση αποστολής |
| Τελωνειακή αξία | 585.000 | Άθροισμα των παραπάνω |
| Τελωνειακός δασμός (3%25) | 17.550 | 3%25 της τελωνειακής αξίας |
| Βάση ΦΠΑ | 602.550 | Τελωνειακή αξία + δασμός |
| ΦΠΑ (21%25) | 126.535,50 | 21%25 της βάσης ΦΠΑ |
- Ένας υπόχρεος ΦΠΑ μπορεί να διεκδικήσει αυτό το ποσό στη δήλωσή του – ένα αποτέλεσμα ταμειακής ροής, όχι έξοδο.
- Ένας μη υπόχρεος (αναγνωρισμένο πρόσωπο) δεν έχει δικαίωμα αφαίρεσης.
Τα Πιο Συνηθισμένα Λάθη στην Εφαρμογή ΦΠΑ
- Ελλιπές ή εσφαλμένα συμπληρωμένο SAD.
- Εσφαλμένος προσδιορισμός της τελωνειακής αξίας.
- Εφαρμογή αφαίρεσης στη λάθος περίοδο.
- Αποτυχία παροχής εγγράφων κατά τον έλεγχο.
Σενάριο 3: Εξαγωγή Εμπορευματοκιβωτίου Μεταφοράς (ή Αγαθών σε αυτό) σε Τρίτη Χώρα
- Η εξαγωγή είναι απαλλαγμένη από ΦΠΑ (μηδενικός συντελεστής) με δικαίωμα αφαίρεσης εισαγόμενου ΦΠΑ.
- Το κλειδί είναι η δυνατότητα απόδειξης ότι τα αγαθά έχουν φύγει από το έδαφος της ΕΕ (SAD, επιβεβαίωση τελωνειακής αρχής).
- Ο εξαγωγέας δεν δηλώνει ΦΠΑ στο τιμολόγιο και δεν χρειάζεται να το καταβάλει.
Σενάριο 4: Ειδικά Καθεστώτα και Εξαιρέσεις
Καθεστώς Προσωρινής Εισαγωγής
- Τα εμπορευματοκιβώτια μεταφοράς στη διεθνή μεταφορά μπορούν να εισέλθουν στο έδαφος της ΕΕ χωρίς τελωνειακές δασμούς ή ΦΠΑ εάν εξαχθούν ξανά εντός καθορισμένης περιόδου.
- Απαιτεί σαφή τεκμηρίωση και συμμόρφωση με τις προϋποθέσεις του τελωνειακού καθεστώτος.
Προμήθεια Πλοίων
- Η παροχή αγαθών (συμπεριλαμβανομένων των εμπορευματοκιβωτίων) για πλοία στην ανοιχτή θάλασσα είναι απαλλαγμένη από ΦΠΑ (Άρθρο 148 της Οδηγίας 2006/112/ΕΚ).
- Ένα πλοίο θεωρείται «τρίτη χώρα» από την άποψη του ΦΠΑ.
Συντελεστές ΦΠΑ στην Ευρωπαϊκή Ένωση
| Κράτος Μέλος | Τυπικός Συντελεστής ΦΠΑ |
|---|---|
| Δημοκρατία της Τσεχίας | 21%25 |
| Γερμανία | 19%25 |
| Πολωνία | 23%25 |
| Αυστρία | 20%25 |
| Σλοβακία | 20%25 |
| Ουγγαρία | 27%25 |
- Οι συντελεστές εναρμονίζονται με την οδηγία, αλλά κάθε κράτος καθορίζει το συγκεκριμένο επίπεδο.
- Οι μειωμένοι συντελεστές (5–15%25) γενικά δεν ισχύουν για τα εμπορευματοκιβώτια.
Πρακτικές Πτυχές για Επιχειρηματίες
- Εγγραφή ΦΠΑ και EORI: Υποχρεωτική για όλες τις οντότητες που διαπραγματεύονται αγαθά στην ΕΕ.
- Incoterms: Καθορίζουν ποιος πληρώνει για τη μεταφορά, τους τελωνειακούς δασμούς, το ΦΠΑ και ποιος φέρει τους κινδύνους.
- Τεκμηρίωση: Τιμολόγια, SAD, έγγραφα μεταφοράς, αποφάσεις τελωνειακών αρχών, έγγραφα πληρωμής – πρέπει να διατηρούνται σε περίπτωση ελέγχου.
- ΦΠΑ vs. Τελωνειακός Δασμός: Το ΦΠΑ είναι επιστρεπτέο (για τους υπόχρεους), ο τελωνειακός δασμός είναι έξοδο.
Βασικοί Όροι και η Σημασία τους
| Όρος | Σημασία |
|---|---|
| ΦΠΑ | Φόρος Προστιθέμενης Αξίας – φόρος κατανάλωσης στην ΕΕ |
| Τελωνειακός Δασμός | Τέλος για εισαγωγή από τρίτη χώρα, μη επιστρεπτέο έξοδο |
| Τελωνειακή Αξία | Τιμή αγαθών + μεταφορά + ασφάλιση + τέλη στο σύνορο της ΕΕ |
| Ενιαίο Διοικητικό Έγγραφο (SAD) | Επίσημο έγγραφο για εισαγωγή/εξαγωγή, απαραίτητο για διεκδίκηση αφαίρεσης ΦΠΑ |
| EORI | Αριθμός εγγραφής οικονομικής οντότητας στην ΕΕ |
| Αντίστροφη Χρέωση | Μεταφορά της φορολογικής υποχρέωσης στον αγοραστή (κυρίως B2B στην ΕΕ) |
| Προσωρινή Εισαγωγή | Καθεστώς προσωρινής χρήσης – απαλλαγή από τελωνειακές δασμούς/ΦΠΑ κατά την επανεξαγωγή |
Συχνές Ερωτήσεις και Απαντήσεις
Μπορώ να αφαιρέσω ΦΠΑ κατά την εισαγωγή ενός εμπορευματοκιβωτίου από τρίτη χώρα;
- Ναι, εάν είστε υπόχρεος ΦΠΑ, χρησιμοποιείτε το εμπορευματοκιβώτιο σε οικονομική δραστηριότητα και παρέχετε το SAD.
Πληρώνω ΦΠΑ κατά την εξαγωγή ενός εμπορευματοκιβωτίου εκτός της ΕΕ;
- Όχι, η εξαγωγή είναι απαλλαγμένη από ΦΠΑ, αλλά πρέπει να μπορείτε να αποδείξετε ότι έχει φύγει από την ΕΕ.
Ποιο είναι το ΦΠΑ κατά την αγορά ενός μεταχειρισμένου εμπορευματοκιβωτίου στην ΕΕ;
- Εάν αγοράσετε από έναν υπόχρεο σε άλλο κράτος μέλος, ισχύει η αντίστροφη χρέωση· στη Δημοκρατία της Τσεχίας, πληρώνετε τον τυπικό συντελεστή.
Τι γίνεται εάν χρησιμοποιώ το εμπορευματοκιβώτιο μόνο για σύντομο χρόνο στο έδαφος της ΕΕ;
- Μπορείτε να χρησιμοποιήσετε το καθεστώς προσωρινής εισαγωγής με απαλλαγή από τελωνειακές δασμούς και ΦΠΑ (απαιτείται τεκμηρίωση και επανεξαγωγή).
Απαλλαγές ΦΠΑ και Εξαιρέσεις
- Από την 1η Ιουλίου 2021, το ΦΠΑ ισχύει για σχεδόν όλες τις εμπορικές αποστολές από τρίτες χώρες (κατάργηση της απαλλαγής έως EUR 22).
- Εξαιρέσεις: ανθρωπιστικά αγαθά, προσωπική περιουσία κατά τη μετακόμιση κ.λπ.
Συστάσεις για Εταιρείες
- Διατηρείτε πάντα όλα τα έγγραφα που σχετίζονται με την εισαγωγή/εξαγωγή.
- Παρακολουθείτε την τρέχουσα νομοθεσία και τις αλλαγές στους κανόνες της ΕΕ.
- Συμβουλευτείτε ασαφή περιστατικά με έναν σύμβουλο φόρων ή έναν έμπειρο τελωνειακό μεσίτη.

 Τσεχία, Τρέμπιτς
 ΔΩΡΕΑΝ ΑΠΟΣΤΟΛΗ
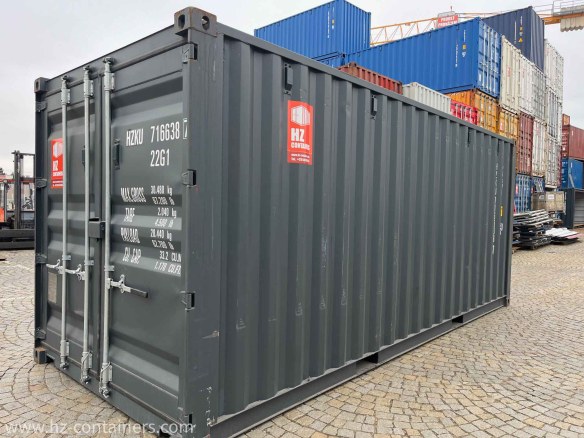


Άλλα νέα κοντέινερ...

Υποχρέωση Ελέγχου Στεγανότητας κατά την Πώληση Εμπορευματοκιβωτίου Ψύξης
Ποιος είναι υπεύθυνος για τον έλεγχο διαρροής ψυκτικού μέσου κατά την πώληση ενός ψυχόμενου εμπορευματοκιβωτίου; Ενημερωθείτε για τις υποχρεώσεις του πωλητή κατά την παράδοση και για τον λόγο που οφείλει να παρέχει έκθεση PTI (Προ-ταξιδιωτικής Επιθεώρησης) μαζί με την πινακίδα τεχνικών στοιχείων. Μάθετε ποιες κανονιστικές απαιτήσεις και υποχρεώσεις τήρησης αρχείων για τα φθοριούχα αέρια (F-gases) καθίστανται αποκλειστική ευθύνη του νέου ιδιοκτήτη.

Νέα θαλάσσια εμπορευματοκιβώτια
Αν σκέφτεστε να αγοράσετε ένα νέο εμπορευματοκιβώτιο (container), δεν είστε οι μόνοι. Ενώ μόλις πριν από είκοσι χρόνια τα εμπορευματοκιβώτια χρησιμοποιούνταν σχεδόν αποκλειστικά για θαλάσσιες μεταφορές, σήμερα έχουν βρει εφαρμογή στους τομείς των κατασκευών, της αποθήκευσης, των επιχειρήσεων, ακόμη και της κατοικίας. Αυτή η αυξανόμενη δημοτικότητα εγείρει πλήθος ερωτημάτων: Ποιον τύπο να επιλέξετε; Πόσο κοστίζει; Πώς αναγνωρίζετε την ποιότητα; Πώς μπορείτε να αποφύγετε να πέσετε θύμα απατεώνων;

Εμπορευματοκιβώτιο 6m
Σκέφτεστε να αγοράσετε ένα εμπορευματοκιβώτιο (container) μήκους 6 μέτρων, αλλά δεν είστε σίγουροι τι πρέπει να προσέξετε; Δεν είστε οι μόνοι—αυτό το κοντέινερ των 20 ποδιών είναι το μοντέλο με τις περισσότερες πωλήσεις στην τσεχική αγορά, ενώ οι διαφορές μεταξύ των διαφόρων τύπων, καταστάσεων και τιμών μπορεί να είναι σημαντικές. Σε αυτόν τον οδηγό θα βρείτε όλα όσα πρέπει να γνωρίζετε: από τις ακριβείς διαστάσεις και τη σύγκριση των κατηγοριών (όπως «one-way», ανακαινισμένα και «Cargo Worthy»/κατάλληλα για μεταφορά φορτίου) έως τις τρέχουσες τιμές και συμβουλές για τη μεταφορά.

Κατασκευαστικός οικίσκος – επιλογή, συμβουλές, διαστάσεις και τιμές
Κάθε κατασκευαστικό έργο – είτε πρόκειται για οικογενειακή κατοικία, είτε για έργο ανάπτυξης είτε για ανακατασκευή – ξεκινά με την υποδομή. Κανένας διαχειριστής κατασκευών, τεχνίτης ή επενδυτής που χρειάζεται ένα γραφείο στο χώρο του εργοταξίου, ένα αποδυτήριο για τους εργάτες ή μια ασφαλή αποθήκη για εργαλεία δεν μπορεί να κάνει χωρίς ένα ποιοτικό κελί κατασκευής. Αλλά η πλοήγηση στην προσφορά δεν είναι εύκολη: οικιακά κοντέινερ, κελιά υγιεινής, μονάδες αποθήκευσης, ενοικίαση, αγορά, ανακαινισμένα κομμάτια… Αυτός ο οδηγός θα σας δώσει απαντήσεις σε όλα τα βασικά ερωτήματα σε ένα μέρος.