
Вирахування ПДВ для морських контейнерів
Вирахування ПДВ для морських контейнерів – це ключовий інструмент забезпечення податкової нейтральності при імпорті товарів у Чеську Республіку з країн, що не входять до Європейського Союзу. Цей процес дозволяє платникам ПДВ у Чеській Республіці повернути сплачений податок на додану вартість (ПДВ), який був сплачений під час випуску товару в режим вільного обігу. На практиці ПДВ не навантажує суб’єкт господарювання, а лише кінцевого споживача у ланцюжку.
Як це працює та правова база
- Законодавство: Вирахування ПДВ при імпорті регулюється переважно Законом № 235/2004 Coll., про податок на додану вартість (далі – «Закон ПДВ»), а також відповідними регламентами ЄС (Директива 2006/112/EC) і митним кодексом.
- Митна процедура: При імпорті товарів із третіх країн (поза ЄС) товари підлягають митному оформленню і сплаті ПДВ. Цей ПДВ потім можна заявити у податковій декларації.
- Економічна нейтральність: Для компаній імпортний ПДВ є нейтральним, якщо товари використовуються у господарській діяльності з правом вирахування.
Різниця між ПДВ та митним збором
- ПДВ підлягає відшкодуванню за виконання умов; митний збір не підлягає відшкодуванню і є реальними витратами імпортера.
- Розрахунок ПДВ базується на вартості, що включає вартість товару, транспорт, страхування та оцінену митну ставку.
Детальне визначення та принципи роботи
Хто має право на вирахування?
Право на вирахування імпортного ПДВ надається лише платнику ПДВ, який:
- зареєстрований для ПДВ у Чеській Республіці,
- використовує імпортовані товари у своїй господарській діяльності,
- подає належні податкові документи (особливо Єдиний адміністративний документ – JSD).
Ідентифікована особа vs. платник ПДВ
- Ідентифіковані особи (наприклад, неплатники, які отримують товари з ЄС) не мають права на вирахування імпортного ПДВ.
- Платник ПДВ сплачує ПДВ і може його повернути, якщо товари використовуються для оподатковуваних поставок з правом вирахування.
Покроковий процес подання заявки на вирахування ПДВ
| Крок | Опис | Ключові моменти/документи |
|---|---|---|
| 1. | Імпорт товару та митна процедура | Товар прибуває у порт (наприклад, Гамбург, Копер) і декларується у режимі вільного обігу. |
| 2. | Визначення митної вартості | Сума вартості покупки, транспортних витрат до ЄС, страхування та інших зборів. |
| 3. | Оцінка митного збору та ПДВ | Збір згідно митного тарифу TARIC. ПДВ розраховується на суму митної вартості + збір + інші витрати. |
| 4. | Оплата ПДВ та збору | Оплата зазвичай здійснюється перед випуском товару. |
| 5. | Отримання JSD та рішення про оцінку | JSD – податковий документ для імпорту та сплати ПДВ. |
| 6. | Включення ПДВ у податкову декларацію | Внести вхідний ПДВ у декларацію. |
Примітка: Податкова заборгованість виникає в день випуску товару в митний режим (п. 23(3) Закону ПДВ).
Ключові терміни та взаємозв’язки в міжнародному транспорті
Важливі терміни
| Терміни | Значення |
|---|---|
| Митна вартість | База для розрахунку збору та ПДВ; сума вартості товару, транспорту, страхування та інших витрат до моменту входу в ЄС. |
| Єдиний адміністративний документ (JSD) | Офіційний документ митного оформлення та оцінки ПДВ, необхідний для отримання вирахування. |
| Інкотермс | Міжнародні комерційні умови, що визначають, хто сплачує транспорт, страхування, збір і ПДВ. |
| Номер EORI | Реєстраційний номер суб’єкта в митній системі ЄС, обов’язковий для всіх імпортерів. |
Відмінності між ПДВ, митним збором та акцизом
- ПДВ – відшкодовуваний, якщо вирахування застосовано правильно;
- Митний збір – завжди є витратами;
- Акциз – наприклад, на тютюн, алкоголь, паливо; стягується додатково до ПДВ.
Розрахунок імпортного ПДВ та практична процедура
Розрахунок митної вартості та ПДВ
| Позиція | Сума (CZK) | Опис |
|---|---|---|
| Ціна товару | 500 000 | Вартість за рахунком постачальника |
| Транспорт до ЄС | 80 000 | Витрати до порту ЄС |
| Страхування | 5 000 | Страхування вантажу |
| Митна вартість | 585 000 | Сума вищевказаних позицій |
| Збір (наприклад, 3 %) | 17 550 | 3 % від митної вартості |
| База ПДВ | 602 550 | Митна вартість + збір |
| ПДВ (21 %) | 126 535,50 | 21 % від бази ПДВ |
Практичне зауваження:
- Якщо товар інвойсується за умовою DDP (delivery duty paid), зобов’язання щодо платежу лежить на продавці.
- ПДВ можна заявити найраніше у періоді, коли товар випущено у вільний обіг і у вас є JSD.
Документація та правильна процедура
Необхідні документи для вирахування
- Єдиний адміністративний документ (JSD)
- Рішення митної служби про оцінку податку
- Рахунок постачальника
- Транспортні та страхові документи (для підтвердження митної вартості)
- Підтвердження оплати (наприклад, виписка з банку)
Коли можна вираховувати ПДВ?
- У податковій декларації за період, у якому товар випущено у вільний обіг.
- Умова – фактичне використання товару у господарській діяльності з правом вирахування.
Типові помилки при застосуванні ПДВ
- Відсутній або неправильно заповнений JSD.
- Неправильне визначення митної вартості.
- Заявка вирахування у невірному періоді.
- Неподання документів під час податкової перевірки (податкова служба Чеської Республіки може вимагати всю документацію).
Пільги та винятки щодо ПДВ
- Поставки до 22 € були звільнені до 1 липня 2021 р.; зараз ПДВ застосовується майже до всіх комерційних поставок із третіх країн.
- Пільги обмежені винятковими випадками, наприклад, благодійними товарами, особистим майном під час переїзду тощо.
- Транспортні послуги з імпорту (якщо включені у митну вартість) підлягають тим же правилам, що й товари.
Практичний приклад вирахування ПДВ
Приклад:
Компанія “Furniture for Home s.r.o.” імпортує меблі з В’єтнаму вартістю 500 000 CZK, транспорт до Гамбурга 80 000 CZK, страхування 5 000 CZK, збір 3 %.
| Позиція | Розрахунок | Результат (CZK) |
|---|---|---|
| Митна вартість | 500 000 + 80 000 + 5 000 | 585 000 |
| Збір | 3 % від 585 000 | 17 550 |
| База ПДВ | 585 000 + 17 550 | 602 550 |
| ПДВ | 21 % від 602 550 | 126 535,50 |
- Компанія сплачує збір (17 550 CZK) і ПДВ (126 535,50 CZK).
- ПДВ вноситься у податкову декларацію як вирахування у період випуску у вільний обіг.
- Збір є витратою; ПДВ підлягає відшкодуванню за наявності належної документації.
Процес від імпорту до вирахування ПДВ
- Отримати номер EORI – обов’язковий для всіх імпортерів ЄС.
- Митна декларація та оформлення – подати JSD і необхідні документи.
- Оцінка збору та ПДВ – на підставі митної вартості.
- Оплата збору та ПДВ – перед випуском товару.
- Отримання JSD та рішення – необхідно для бухгалтерського обліку та ПДВ.
- Внесення документів – у податкові та бухгалтерські реєстри.
- Подання ПДВ‑декларації – і заявка на вирахування.
Питання та відповіді (FAQ)
Що робити, якщо товари використовуються також для необкладених податком видів діяльності?
Необхідно розподілити частку, що використовується у господарській діяльності – вирахування ПДВ можливе лише щодо частини, що служить оподатковуваним поставкам.
Як обґрунтувати вирахування під час аудиту?
Надаючи JSD, рішення митної служби, рахунки, транспортні документи та, за потреби, підтвердження оплати.
Хто відповідає за митне оформлення за різних інкотермс?
- EXW: імпортер.
- CIF: імпортер (продавець сплачує транспорт і страхування, але оформлення – обов’язок імпортера).
- DDP: продавець (зазвичай повинен бути зареєстрований для ПДВ у Чеській Республіці).
Що робити, якщо я продаю товари іншій країні ЄС?
При поставці зареєстрованому платнику ПДВ в іншій державі ЄС поставка звільняється від ПДВ за умови документування транспорту та вказання ідентифікаційного номера ПДВ покупця.
Типові помилки та ризики
- Заниження вартості товару та недостатня документація можуть призвести до податкових нарахувань, штрафів та затримок у митниці.
- Неправильний розрахунок митної вартості (виключення транспорту, страхування тощо).
- Неправильне або запізніле відображення ПДВ у декларації.
- Плутанина між ролями платника ПДВ та ідентифікованої особи.
Рекомендації експертів
- Співпрацюйте з митним брокером та податковим консультантом для мінімізації помилок і штрафів.
- Зберігайте всю документацію щонайменше 10 років (вимога чеської податкової служби).
- Слідкуйте за законодавчими змінами, особливо щодо ставок ПДВ, оновлень митного тарифу та правил щодо малих поставок.
 Чехія, Годонін
 БЕЗКОШТОВНА ДОСТАВКА
Більше новин

Будівельна кабіна – вибір, поради, розміри та ціни
Кожен будівельний проєкт – чи то сімейний будинок, проєкт забудови чи реконструкція – починається з інфраструктури. Жоден керівник будівництва, майстер чи інвестор, якому потрібен офіс на будівельному майданчику, роздягальня для працівників або безпечне сховище для інструментів, не може обійтися без якісної будівельної комірки. Але зорієнтуватися в пропозиціях непросто: житлові контейнери, санітарні комірки, модулі для зберігання, оренда, купівля, відремонтовані елементи… Цей посібник дасть вам відповіді на всі важливі питання в одному місці.
Контейнер для зберігання
Контейнер для зберігання – це сталевий ящик, що замикається, призначений для безпечного та сухого зберігання матеріалів, інструментів, товарів або обладнання. Спочатку створений як транспортний контейнер для морських перевезень, його міцність та універсальність знайшли своє застосування на будівельних майданчиках, корпоративних приміщеннях та приватних землях.
Морський контейнер 12 м (40 футів)
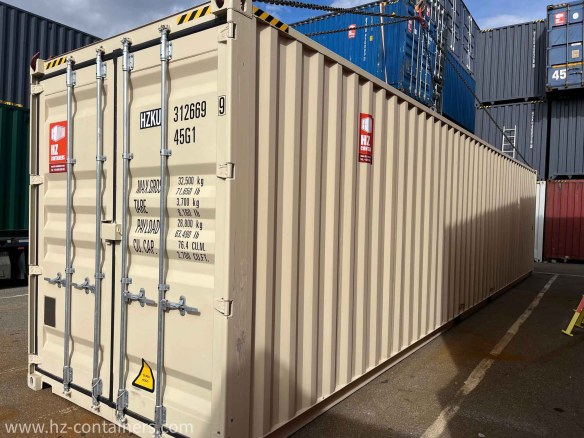
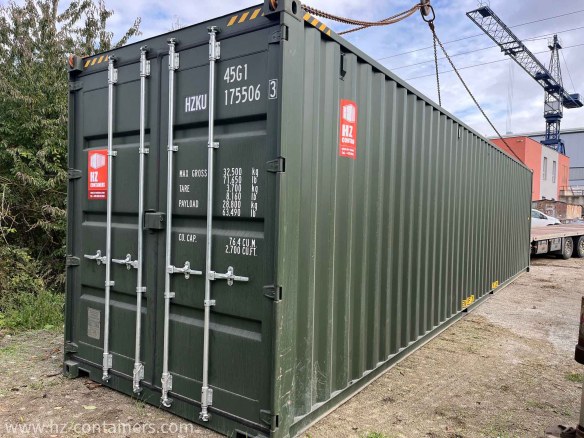
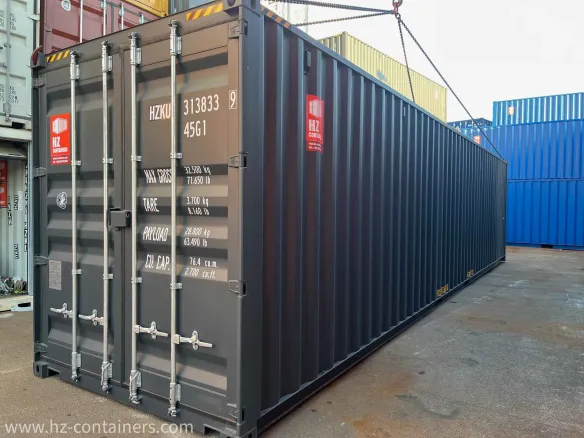
12-метровий морський контейнер – це інвестиція, яка за умови правильного вибору та догляду окупиться за десятиліття безпроблемного використання. Незалежно від того, чи плануєте ви використовувати його як склад, майстерню, гараж чи основу для житлового модуля, – головне – ретельний вибір стану, ретельний огляд перед покупкою та якісна підготовка основи для розміщення. Не поспішайте порівнювати пропозиції, перевіряйте рекомендації продавця та не соромтеся особисто оглянути контейнер перед покупкою. Правильно підібраний 40-футовий контейнер надійно служитиме вам багато років.
Будівельний контейнер
Будівельний контейнер – це інвестиція в безпеку, порядок та комфорт, незалежно від того, чи це захист інструментів від злодіїв, чи забезпечення гідного середовища для працівників. Існує три ключові рішення: тип (складський, житловий, санітарний, для будівельних робіт), форма придбання (оренда чи купівля) та законодавче забезпечення (заселення, будівельні норми).