
Laevakonteinerite amortisatsioonigrupp Tšehhi Vabariigis
Mis on laevakonteineri amortisatsioonigrupp?
Laevakonteineri amortisatsioonigrupp Tšehhi Vabariigis on oluline raamatupidamis‑ ja maksukontseptsioon, mis määrab, kuidas ja millise minimaalse perioodi jooksul saab konteineri omandamiskulu maksukulude hulgas amortiseerida. Õige klassifitseerimine amortisatsioonigruppi mõjutab otsustavalt ettevõtte majandust ja maksuefektiivsust. Praktikas paigutatakse laevakonteiner Tšehhi Vabariigis kõige sagedamini teise amortisatsioonigruppi vastavalt 586/1992‑l §‑le, mis tähendab maksuaastakest 5 aastat.
Legaalne raamistik ja määratlused Tšehhi Vabariigis
Põhilised õigusallikad
- 586/1992‑l §, tulumaksuseadus – põhiseadus maksuaastakeste reeglite kohta, sealhulgas klassifitseerimine amortisatsioonigruppidesse.
- Tuluseaduse lisadokument nr 1 – sisaldab üksikasjalikku loetelu materiaalsetest varadest, mille klassifitseerimine amortisatsioonigruppidesse on kohustuslik.
- CZ‑CPA tootmisklassifikatsioon – nt kood 25.11.23 (metallkonteinerid), mis määrab laevakonteineri õige klassifikatsiooni.
Maksu‑ (vs. raamatupidamis‑) amortisatsioon
| Amortisatsioonitüüp | Kehtib | Eesmärk | Peamine õigusakt |
|---|---|---|---|
| Maksuamortisatsioon | Kõik ettevõtjad | Maksustatava aluse vähendamine | Tulumaksuseadus |
| Raamatupidamisamortisatsioon | Raamatupidamisega tegelevad üksused (nt OÜ, AS) | Vara kulumise tõene kajastamine | Raamatupidamise seadus |
Amortisatsioonigrupp mõjutab ainult maksuaastakest. Raamatupidamisamortisatsiooni määrab ettevõte individuaalselt vastavalt tegelikule kulumisele ja sisepoliitikale.
Laevakonteinerite amortisatsioonigrupid praktikas
Kõige levinum amortisatsioonigrupp
Enamik laevakonteinereid (sõltumata tüübist) kuulub CZ‑CPA koodi 25.11.23 alla ja paigutatakse teise amortisatsioonigruppi:
- Minimaalne amortisatsiooniperiood: 5 aastat
- Lineaarne amortisatsioon: 11 % esimesel aastal, 22,25 % järgnevatel aastatel
- Kiirendatud amortisatsioon: Kordaja 5 esimesel aastal, 6 järgnevatel aastatel
Erandid võivad esineda, kui konteiner on struktuuriliselt kinnitatud maapinnale või kasutatakse ehitusmoodulina – sel juhul võib see kuuluda kõrgemasse amortisatsioonigruppi, kui kasutus seda õigustab.
Tabel: Amortisatsioonigruppide ülevaade
| Grupp | Tüüpilised varad | Amortisatsiooniperiood |
|---|---|---|
| 1 | Kontoriseadmed, arvutid, autod | 3 aastat |
| 2 | Laevakonteinerid, masinad, seadmed | 5 aastat |
| 3 | Tootmishooned, laod, ehitusmoodulid (osaliselt) | 10 aastat |
| 4 | Muud konstruktsioonid, sillad, teed | 20 aastat |
| 5 | Erilised konstruktsioonid | 30 aastat |
| 6 | Veekogud, tammid | 50 aastat |
Laevakonteinerite tüübid ja mõju omandamiskulule
Iga konteineritüübil on erinev ostuhind, kasutusiga ja jääkväärtus. Tüüp ja suurus mõjutavad oluliselt sisendhinda ning seeläbi maksuaastakest.
Tüüpide ja mõõtmete ülevaade
| Konteineri tüüp | Kirjeldus ja kasutus | Standardmõõtmed | Spetsiifika/märkused |
|---|---|---|---|
| Standard (Dry Van) | Kõige levinum kuivkauba jaoks | 20′, 40′ | Odavaim, kõige levinum |
| High Cube (HC) | 30 cm kõrgem, suurem maht | 40′ HC | Sobib ümbertegemiseks, suurem maht |
| Open Top | Eemaldatav kangasvöö | 20′, 40′ | Suurkaalulise kauba jaoks |
| Flat Rack | Platvorm ilma küljaseinadeta | 20′, 40′ | Raskete masinate, sõidukite jaoks |
| Reefer (külmutatud) | Isolatsioon + jahutusseade | 20′, 40′ | Toidu, farmaatsiate jaoks, kõrgem hind |
Tabel: Standardiseeritud mõõtmed (ISO 668/6346)
| Mõõt | Väline pikkus | Väline laius | Väline kõrgus | Sisemine maht | Max. kandevõime |
|---|---|---|---|---|---|
| 20′ | 6,058 m | 2,438 m | 2,591 m | ≈ 33 m³ | 28 200 kg |
| 40′ | 12,192 m | 2,438 m | 2,591 m | ≈ 67 m³ | 28 800 kg |
| 40′ HC | 12,192 m | 2,438 m | 2,896 m | ≈ 76 m³ | 28 600 kg |
Konteineri seisukord (Konteineri seisukorrad)
Seisukord määrab põhimõtteliselt konteineri tegeliku ostuhinna ja jääkväärtuse.
| Kvaliteet/märgis | Seisundi kirjeldus | Kasutus | Maksutunnustatus |
|---|---|---|---|
| One‑Trip | Uus, 1 sõit | Transport, ladustamine | Jah |
| IICL | Peaaegu uus, kõrge standard | Transport, ladustamine, näitamine | Jah |
| Cargo Worthy | Sertifitseeritud transportimiseks | Transport, ladustamine | Jah |
| Wind & Watertight (WWT) | Tihe, ilma sertifikaadita | Ladustamine | Jah |
| As‑Is | Garantii puudub, kahjustatud | Remont, peamiselt ladustamine | Jah |
Märkus: Seisukord ei mõjuta amortisatsioonigruppi, kuid mõjutab tugevalt sisendhinda.
Sertifikaadid ja rahvusvahelised standardid
CSC‑plaat (Convention for Safe Containers)
- Kohustuslik rahvusvaheliseks transportiks (IMO, ohutuskonteinerite konventsioon).
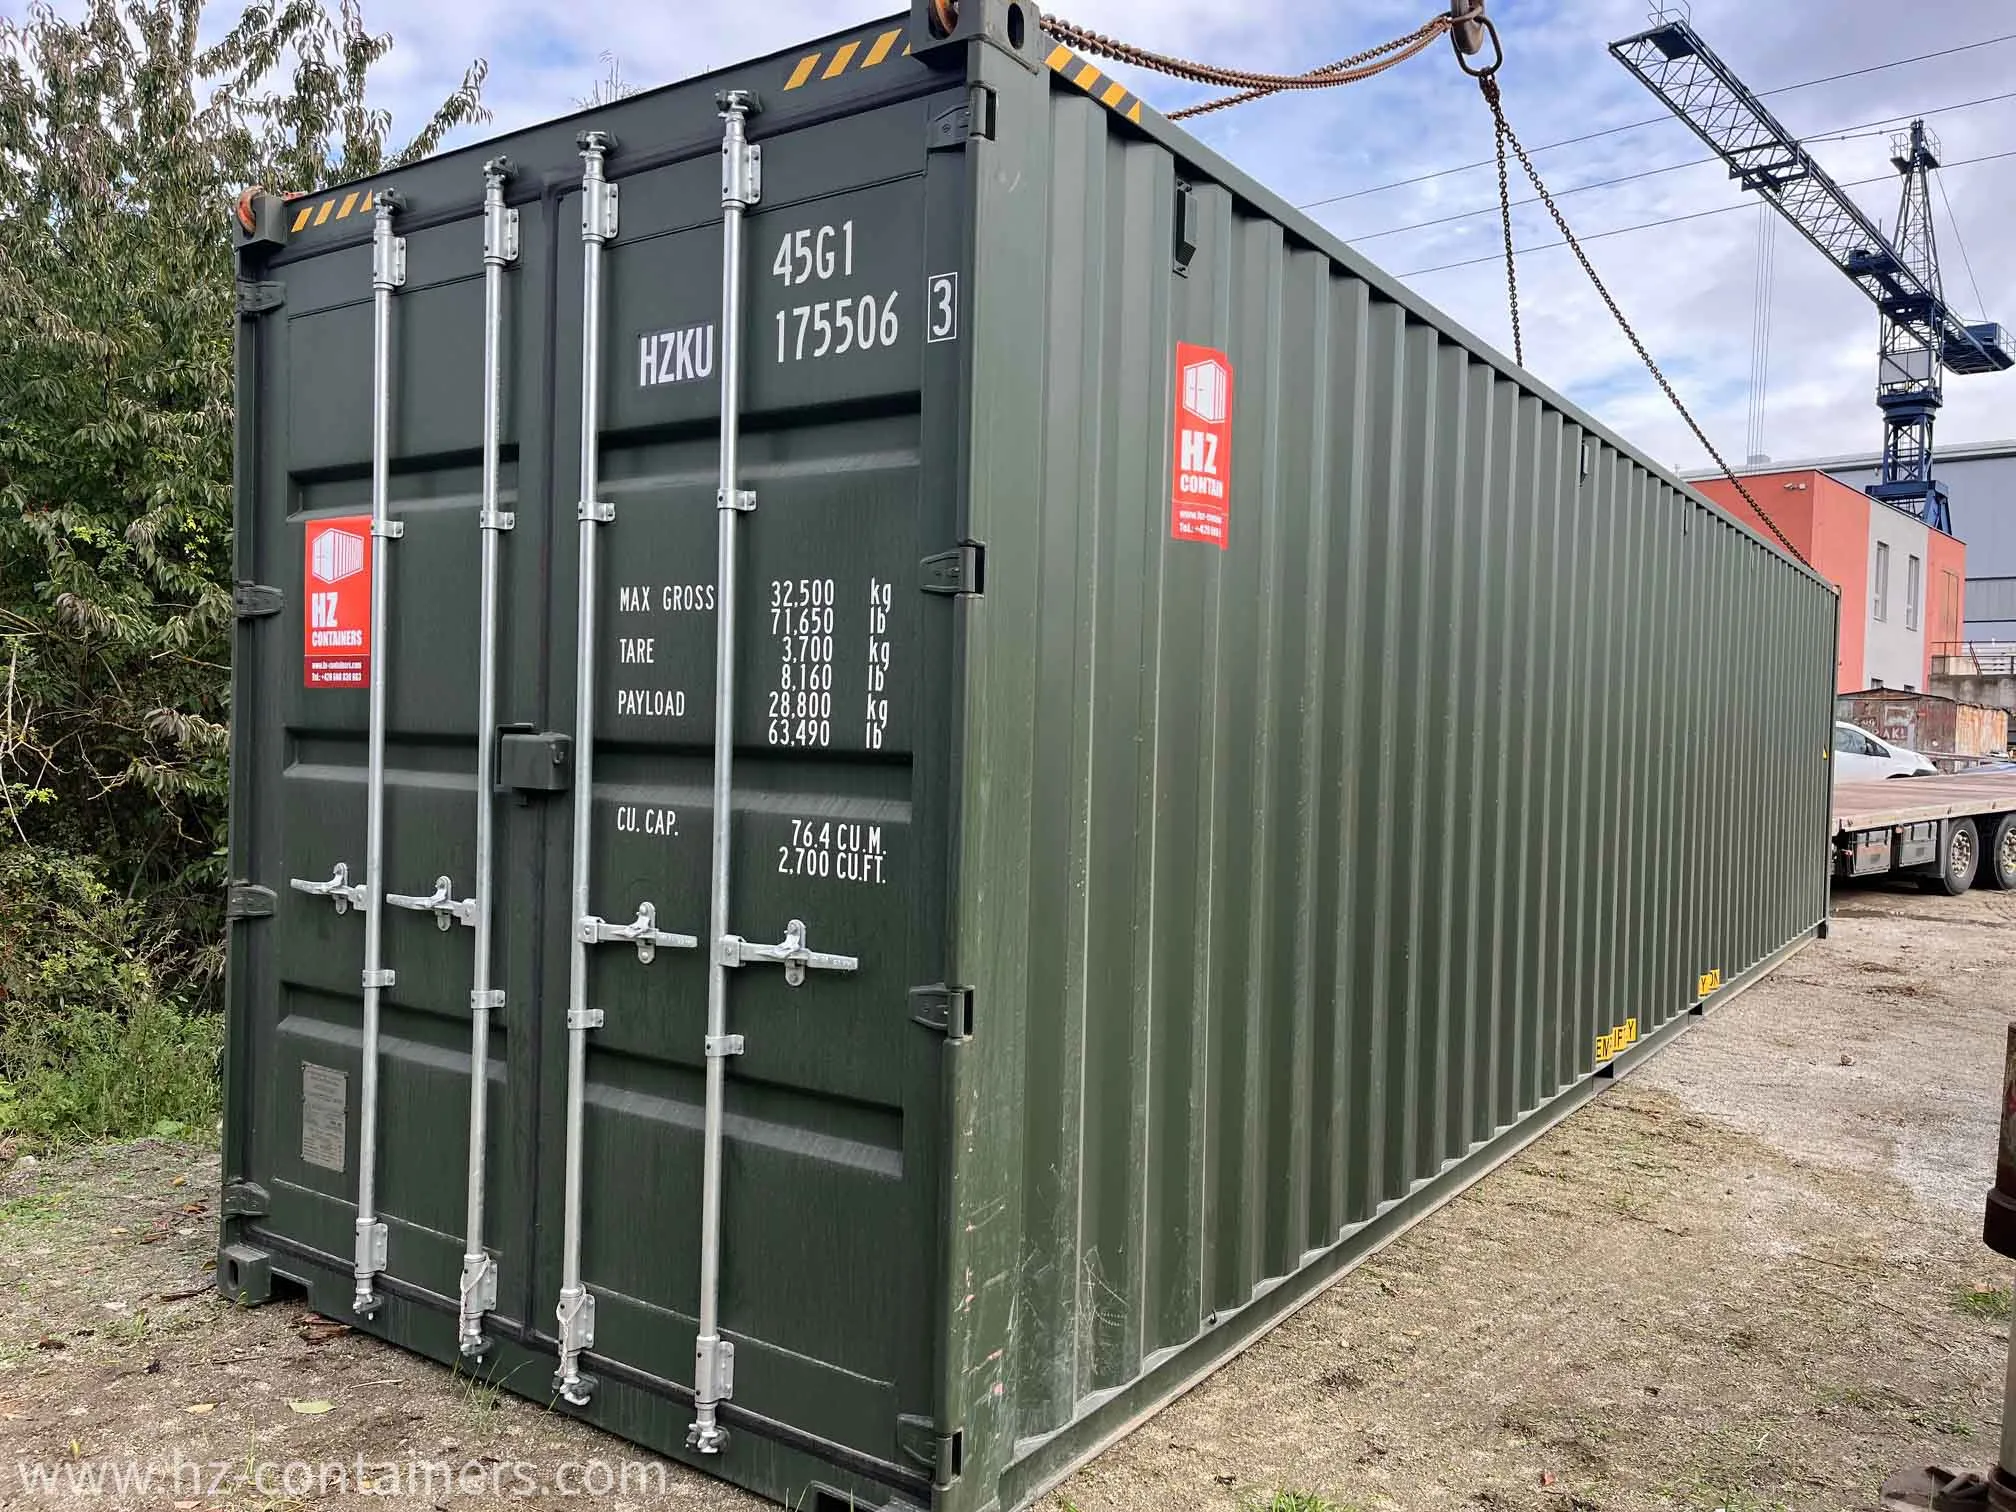
- Sisaldab: tootja, valmistamisaasta, seerianumber, kandevõime, viimase kontrolli kuupäev.
- Kehtivus: tavaliselt 5 aastat valmistamisest, seejärel kontroll iga 30 kuu järel.
ISO 6346 – konteineri märgistamine
| Koodielement | Tähendus | Näide |
|---|---|---|
| 3 tähte | Omaniku kood | HZK |
| 1 täht | Kategooria | U (kauba) |
| 6 numbrit | Seerianumber | 123456 |
| 1 number | Kontrollnumber | 7 |
Amortisatsiooni arvutamine ja kajastamine praktikas
Sisendhinna määramine
Sisendhind sisaldab:
- Konteineri ostuhind (käibemaksuta)
- Transport sihtkohta
- Tollimaksud, kontrollitasud, võimalikke muudatusi
- Kokku panemine, kui see on osa tarneosast (nt modulaarsete ehitusmoodulite puhul)
Tabel: Sisendhinnaga komponendid
| Komponent | Näide |
|---|---|
| Ostuhind | 90 000 CZK |
| Transport | 8 000 CZK |
| Toll ja tasud | 2 000 CZK |
| Muudatused/kokkupanek | 5 000 CZK |
| Kokku | 105 000 CZK |
Vara registreerimine
- Raamatupidamises kantakse eraldi kirje, märkides tüübi, mõõtmed, seerianumbri, sertifikaadid.
- Omandusprotokoll sisaldab identifitseerimisandmeid.
Amortisatsioonimeetodi valik
- Lineaarne amortisatsioon: Lihtne, sama protsent igal aastal (välja arvatud esimene aasta).
- Kiirendatud amortisatsioon: Suurem amortisatsioon esimestel aastatel, sobib kiirema investeeringutasuvuse korral.
Näide lineaarse amortisatsiooni arvutamisest (2. grupp, omandushind 100 000 CZK)
| Aasta | Määr (%) | Aastane amortisatsioon (CZK) | Jääk (CZK) |
|---|---|---|---|
| 1 | 11 | 11 000 | 89 000 |
| 2 | 22,25 | 22 250 | 66 750 |
| 3 | 22,25 | 22 250 | 44 500 |
| 4 | 22,25 | 22 250 | 22 250 |
| 5 | 22,25 | 22 250 | 0 |
Märkus: Pärast 5 aastat on raamatupidamisväärtus null, kuid turuväärtus võib siiski olemas olla.
Seotud kontseptsioonid ja õiguslikud nüansid
- Materiaalne vara: Sisendhind üle 80 000 CZK, kasutusiga üle 1 aasta.
- Amortisatsioonigruppi määramine: Tuluseaduse lisadokumendi 1 või raamatupidamise üksuse otsus vastavalt spetsiifilisele kasutusele.
- Ühekordne kulu: Kui konteineri hind ei ületa 80 000 CZK, võib see kulu täielikult maha arvata omandamisaastal.
- Struktuuriliselt kinnitatud konteinerid: Kui kasutatakse püsiva hoone (nt fikseeritud kontor) osana, võib see kuuluda kõrgemasse gruppi (3. või 4. – hooned).
Levinumad vead konteinerite amortiseerimisel
- Vale grupi valik (nt ladustamiskonteiner klassifitseerimine hoone‑konteineriks).
- Lisakulude (nt transport, toll) väljajätmine sisendhinda arvutades.
- Seisukorra ja sertifikaatide eiramine, mis mõjutavad omandushinda.
- Kiirendatud amortisatsiooni mitte kasutamine, kui see oleks soodsam.
KKK – Korduma kippuvad küsimused
1. Millises amortisatsioonigrupis laevakonteiner Tšehhi Vabariigis kuulub?
- Tavaliselt 2. amortisatsioonigrupp (5 aastat).
2. Kas konteineri seisukord või kasutus muudab selle grupi?
- Seisukord ei muuda; kasutus võib – ehitus‑ või hoone‑integreeritud konteinerid võivad kuuluda kõrgemasse gruppi.
3. Millised sertifikaadid on vajalikud rahvusvaheliseks transportiks?
- Kehtiv CSC‑plaat ja ISO 6346 märgistus.
4. Mis on sisendhinna koostisosad amortisatsiooni jaoks?
- Kõik omandamise, transpordi, tolli, muudatuste ja kokkupaneku kulud.
5. Kas konteinerit saab maha arvata ühe aastaga?
- Jah, kui hind ei ületa 80 000 CZK (st see ei ole pikaajaline vara).

 Tšehhi
 SAATMIST EI OLE


Muud konteineriuudised...

Laevakonteinerite sisekonteinerite puhastumine: miks on tegemist tavalise kasutusseisundiga, mitte reklamatsioonipõhjuse
Tumedad triibud, kriimustused ja jäljed merekonteineri siseseintel on kasutuse käigus täiesti tavapärased. Need tekivad loomulikul teel kaupade laadimisel, kui kasutatakse tõstetehnikat, ega mõjuta kuidagi konteineri veekindlust või konstruktsioonilist terviklikkust. Lugege lähemalt, miks need visuaalsed jäljed ei anna alust kaebuse esitamiseks ja kuidas neid vajaduse korral hõlpsasti parandada saab.

Kohustus kontrollida hermeetilisust reeferkonteineri müümisel
Kes vastutab külmutuskonteineri müügi korral külmaaine lekete kontrollimise eest? Tehke kindlaks, millised kohustused on müüjal üleandmishetkel ja miks tuleb lisaks tehniliste andmete plaadile esitada ka PTI-aruanne. Saage teada, millised õiguslikud nõuded ja fluoritud kasvuhoonegaasidega seotud arvestuskohustused lähevad üle uuele omanikule.

Uued laevakonteinerid
Kui kaalute praegu uue merekonteineri ostmist, ei ole te selles ainuüksi. Kui veel paarkümmend aastat tagasi kasutati konteinereid peaaegu eranditult meretranspordis, siis tänapäeval leiavad need rakendust nii ehituses, ladustamises ja äritegevuses kui ka elamuehituses. See kasvav populaarsus tekitab aga mitmeid küsimusi: millist tüüpi konteinerit valida? Kui palju see maksab? Kuidas ära tunda kvaliteeti? Kuidas vältida petturite ohvriks langemist?

6m laevakonteiner
Kas kaalute 6-meetrise merekonteineri ostmist, kuid pole kindel, millele tähelepanu pöörata? Te ei ole ainus – see 20-jalane konteiner on Tšehhi turul enim müüdud suurus ning erinevused tüüpide, seisukorra ja hinna vahel võivad olla märkimisväärsed. Sellest juhendist leiate kogu vajaliku teabe: alates täpsetest mõõtmetest ja kategooriate (nt „üheotsareisiga” ehk *one-way*, renoveeritud ja „mereveoks sobiv” ehk *Cargo Worthy*) võrdlusest kuni kehtivate hindade ja transpordisoovitusteni.